

أسعار الصاج الساخن الأوروبي تتماسك قرب 736 يورو وسط محدودية المعروض وضغوط الواردات
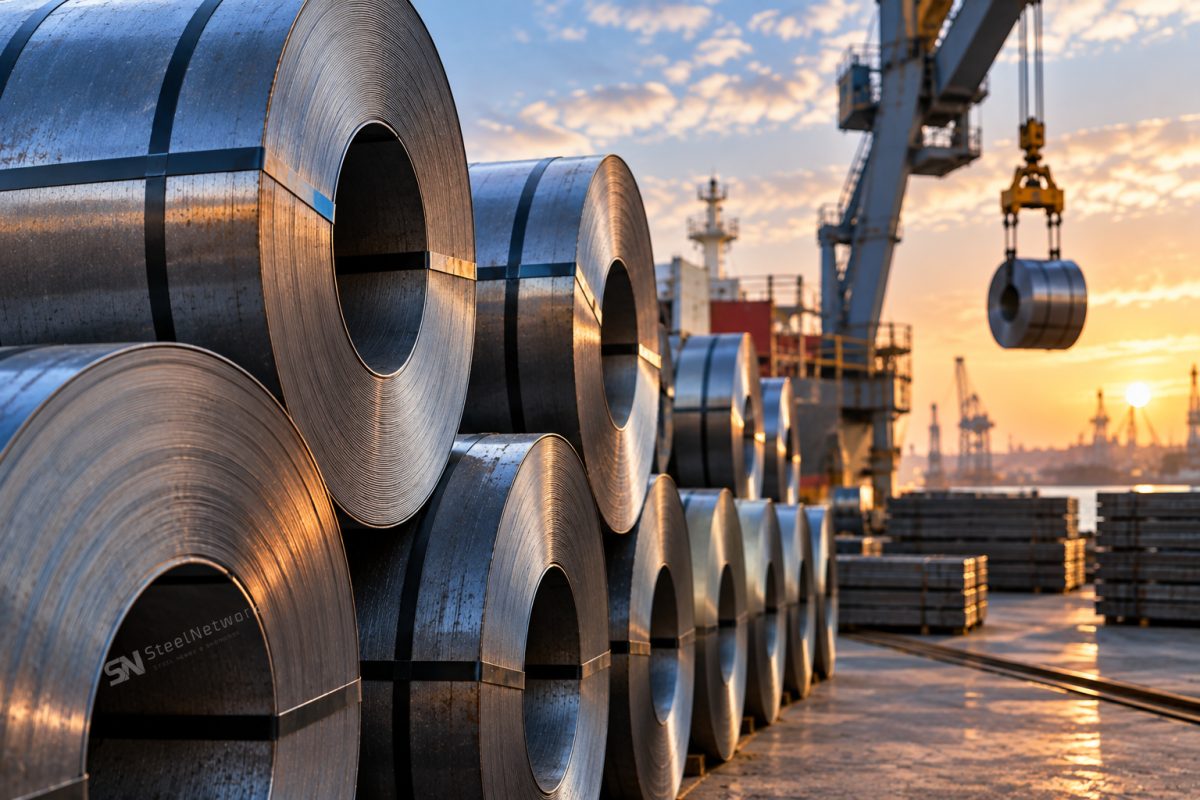

حافظ سوق الصاج الساخن HRC في أوروبا على مستويات سعرية مرتفعة، مدعومًا بمحدودية المعروض الفوري وتشدد المنتجين في المفاوضات، في الوقت الذي لا يزال فيه المشترون يقاومون محاولات تمرير زيادات أكبر.
وفي شمال غرب أوروبا، أنهى مؤشر HRC الأسبوع عند حوالي 736 يورو للطن EXW، بعد أن كان قد صعد في بداية الأسبوع إلى نحو 744.5 يورو للطن EXW.
أما في إيطاليا، فقد استقر المؤشر عند حوالي 734.25 يورو للطن EXW، ليظل قريبًا من مستويات شمال أوروبا، مع تسجيل ارتفاع بنحو 15 يورو للطن مقارنة بمستويات أواخر أغسطس.
وأظهرت الصفقات تفاوتًا واضحًا بين الأسعار المعلنة ومستويات التنفيذ الفعلية. وسُجلت صفقة لنحو 10 آلاف طن عند 740–750 يورو للطن EXW من أحد المنتجين في شمال أوروبا، بينما ظلت بعض مستويات التداول الفعلية للمشترين الرئيسيين قرب 715–720 يورو للطن EXW.
وفي إيطاليا، تم تداول شحنة بنحو 2,000 طن للتسليم في نوفمبر عند 750 يورو للطن EXW، بينما كانت الكميات الأكبر قابلة للتفاوض عند حوالي 735–740 يورو للطن EXW.
ويواجه السوق الأوروبي في الوقت نفسه تغيرًا في معادلة الواردات، حيث تجاوزت بعض عروض الاستيراد المستقبلية 870 دولارًا للطن DDP، مع ارتفاع المخاطر المرتبطة بالحصص الاستيرادية وتكاليف آلية تعديل حدود الكربون الأوروبية CBAM.
وتعزز هذه الظروف موقف المنتجين الأوروبيين؛ إذ أصبحت المنافسة من الواردات أقل حدة، بينما يظل المعروض الفوري المحلي محدودًا نسبيًا.
وفي الاتجاه نفسه، رفع ArcelorMittal أسعار HRC في أوروبا بنحو 20 يورو للطن، لتصل عروض الشركة في جنوب أوروبا إلى حوالي 790 يورو للطن تسليمًا، مقابل نحو 770 يورو سابقًا.
ورغم هذه العوامل الداعمة، لا يزال ضعف الطلب من الصناعات التحويلية يمثل العامل الرئيسي الذي يحد من قدرة المنتجين على فرض زيادات كبيرة وسريعة.
وتشير التوقعات الحالية إلى بقاء مؤشر HRC في شمال غرب أوروبا داخل نطاق تقريبي يبلغ 730–745 يورو للطن EXW على المدى القريب، مع تحول مفاوضات عقود الربع الرابع وحركة الواردات إلى أهم محددات الاتجاه القادم للسوق.
المصدر: Shanghai Metals Market (SMM) – GMK Center