

الشحن البحري يتراجع من ذروته لكن تكلفة نقل خام الحديد تظل عند مستويات مرتفعة
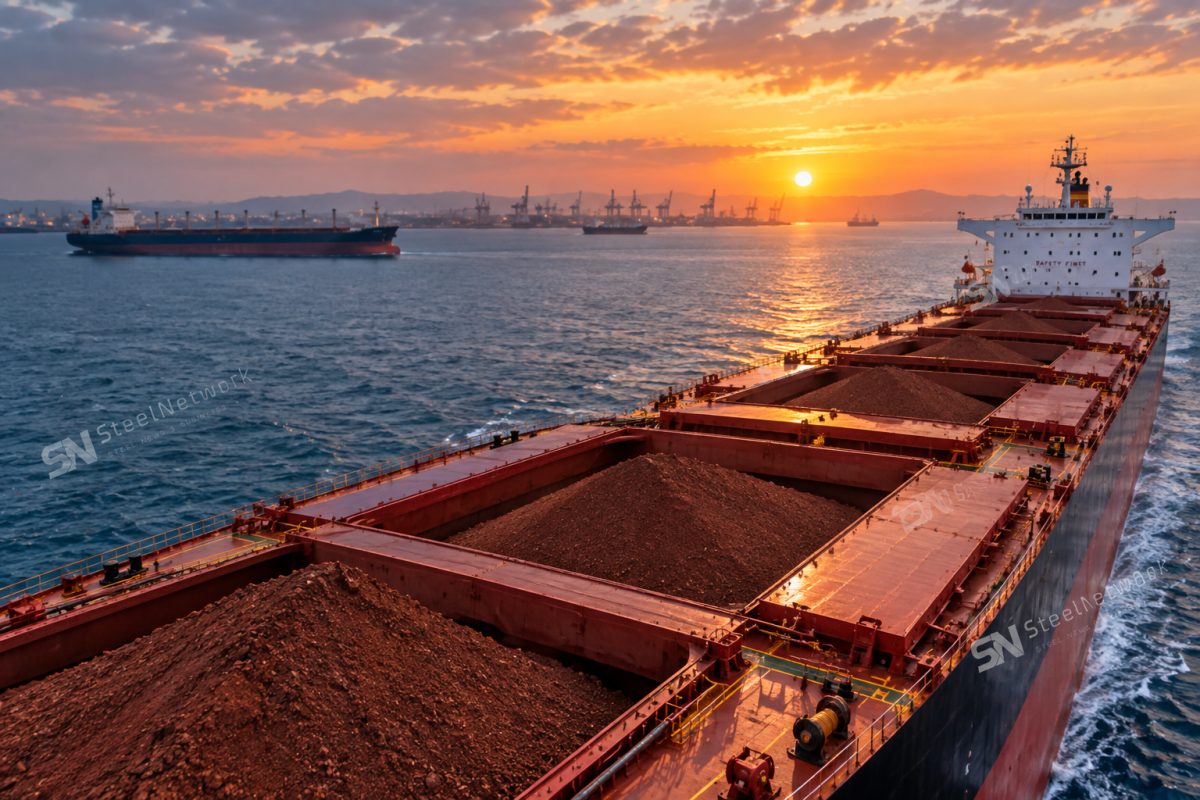

تراجعت أسعار الشحن البحري للبضائع الجافة من المستويات المرتفعة التي سجلتها في بداية سبتمبر، مع انخفاض أسعار سفن Capesize وPanamax، إلا أن تكلفة نقل خام الحديد عبر المسارات الرئيسية ما زالت مرتفعة بصورة واضحة مقارنة بالمستويات التاريخية الأخيرة.
وانخفض مؤشر البلطيق للشحن الجاف BDI إلى 3,507 نقاط، متراجعًا بنسبة 0.4% في آخر جلسة وبنحو 3.3% على مدار الأسبوع، ليصل إلى أدنى مستوى له منذ أكثر من أسبوع.
وجاء الجزء الأكبر من الضغط من قطاع Capesize، وهي السفن العملاقة المستخدمة بصورة رئيسية في نقل خام الحديد والفحم، حيث تراجع مؤشر Capesize بنسبة 0.7% إلى 6,080 نقاط.
كما انخفض متوسط العائد اليومي لسفن Capesize بنحو 380 دولارًا ليصل إلى حوالي 51,636 دولارًا يوميًا.
ورغم هذا التراجع، تظل الأسعار عند مستويات مرتفعة للغاية مقارنة ببداية سبتمبر، بعدما وصل مؤشر Capesize سابقًا إلى 6,427 نقطة، وهو أعلى مستوى له منذ ديسمبر 2023، بينما تجاوز متوسط العائد اليومي 54 ألف دولار.
أما سفن Panamax، المستخدمة في نقل الفحم والحبوب وبعض المواد الخام، فقد تراجع مؤشرها بصورة طفيفة إلى 2,407 نقاط، مع متوسط عائد يومي بلغ حوالي 21,662 دولارًا.
لكن الإشارة الأكثر أهمية لقطاع الصلب تأتي من مسارات نقل خام الحديد بين البرازيل والصين.
فقد ارتفع سعر الشحن على خط Tubarão–Qingdao إلى حوالي 38.36 دولارًا للطن، وهو مستوى يزيد بنحو 57% على أساس سنوي، مقارنة بمستويات كانت قريبة من 20 دولارًا للطن في بداية العام.
كما ظهرت مؤشرات في السوق على إمكانية اقتراب أسعار بعض شحنات أكتوبر من مستوى 40 دولارًا للطن إذا استمرت قوة الطلب على السفن وارتفاع تكاليف الوقود.
وتكتسب هذه الزيادة أهمية كبيرة لأن الشحن أصبح يمثل عنصرًا أكبر في التكلفة النهائية CFR لخام الحديد داخل الصين، ما يعني أن انخفاض السعر FOB في بلد المنشأ لا ينتقل بالضرورة بالكامل إلى مصانع الصلب الصينية.
كما تشير بيانات السوق إلى أن ارتفاع تكاليف الشحن يضغط بالفعل على هوامش خام الحديد المستورد، رغم تحسن الإمدادات العالمية ووصول كميات أكبر إلى الموانئ الصينية.
وبالنسبة لسوق الصلب، فإن استمرار أسعار Capesize عند مستويات مرتفعة قد يوفر دعمًا غير مباشر لأسعار خام الحديد CFR، ويحد من استفادة مصانع الصلب من انخفاض أسعار الخام في بلد المنشأ.
وبالتالي أصبحت حركة الشحن البحري، إلى جانب خام الحديد والفحم، من المؤشرات الرئيسية التي يجب مراقبتها لتحديد اتجاه تكاليف إنتاج الصلب خلال الفترة المقبلة.
المصدر: Baltic Exchange – Reuters – SteelOrbis – Shanghai Metals Market (SMM)