

اضطرابات هرمز وباب المندب ترفع النفط والشحن وتزيد ضغوط التكلفة على الصناعة
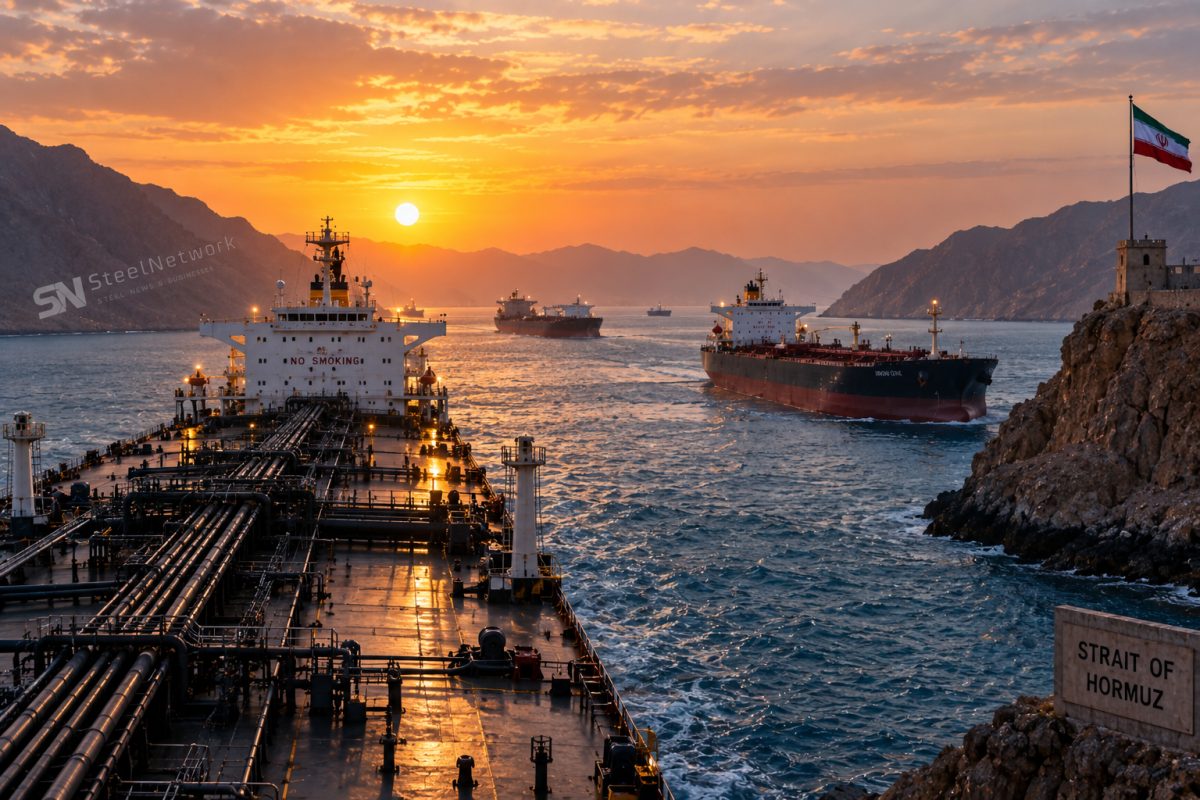

تصاعدت الضغوط على أسواق الطاقة والشحن البحري مع استمرار الاضطرابات في مضيق هرمز وامتداد المخاطر إلى مسارات البحر الأحمر وباب المندب، ما أدى إلى ارتفاع أسعار النفط وتكاليف نقل الخام وزيادة المخاطر اللوجستية أمام الصناعات كثيفة الاستهلاك للطاقة، وفي مقدمتها صناعة الصلب.
وسجل خام Dated Brent مستوى يقارب 120 دولارًا للبرميل، بعد موجة ارتفاع قوية مرتبطة بالمخاوف بشأن تدفقات النفط من الشرق الأوسط وأمن طرق الملاحة الرئيسية.
وفي سوق العقود الآجلة، شهد خام برنت تقلبات حادة مع إعادة تقييم المتعاملين لاحتمالات تعطل الإمدادات، في الوقت الذي أصبحت فيه حركة الناقلات أكثر صعوبة وارتفاعًا في التكلفة.
وتشير بيانات الشحن إلى أن الأزمة تجاوزت تأثيرها المباشر على أسعار الخام؛ إذ سجلت أسعار ناقلات النفط العملاقة VLCC مستويات استثنائية مع تراجع توافر السفن القادرة أو الراغبة في العمل على بعض المسارات عالية المخاطر.
ووصل سعر نقل الخام بواسطة VLCC من ينبع إلى الشرق الأقصى إلى حوالي 104.83 دولار للطن، وهو أعلى مستوى منذ بدء تقييم هذا المسار.
وفي الوقت نفسه، ارتفعت تكلفة نقل المنتجات البترولية على مسار البحر الأحمر إلى اليابان بواسطة ناقلات LR1 إلى نحو 152.99 دولار للطن، مقارنة بحوالي 50.16 دولارًا فقط في يوليو.
وتظهر البيانات أيضًا حجم التحول الذي تشهده تجارة النفط السعودية؛ إذ بلغت تحميلات الخام من ساحل البحر الأحمر حوالي 2.8 مليون برميل يوميًا، مع اعتماد أكبر على المسارات البديلة في ظل القيود والمخاطر المحيطة بمضيق هرمز.
لكن توسع المخاطر حول باب المندب يقلل بدوره من مرونة مسار البحر الأحمر، ما يضع سوق الطاقة أمام معادلة أكثر تعقيدًا تتمثل في ارتفاع سعر النفط + ارتفاع الشحن + زيادة التأمين + إطالة بعض الرحلات البحرية.
وتشير تقديرات السوق إلى أن تدفقات النفط عبر هرمز أصبحت صعبة القياس بدقة، مع تقديرات تتراوح بين 6 و10 ملايين برميل يوميًا، في ظل إغلاق بعض الناقلات لأنظمة التتبع AIS واستخدام إجراءات أمنية إضافية أثناء العبور.
وبالنسبة لصناعة الصلب، فإن استمرار هذه الظروف يمكن أن يرفع بصورة مباشرة أو غير مباشرة تكاليف الكهرباء والغاز والوقود والنقل البحري والخدمات اللوجستية والمواد الخام.
ويصبح التأثير أكثر وضوحًا في الأسواق التي تعتمد على الاستيراد لمسافات طويلة، لأن ارتفاع تكلفة الوقود والتأمين والشحن يمكن أن ينتقل إلى أسعار خام الحديد والفحم والخردة والبليت والمنتجات النهائية عند وصولها إلى المستهلك.
لذلك فإن حركة النفط الحالية لم تعد مؤشرًا منفصلًا عن سوق الصلب؛ بل أصبحت جزءًا أساسيًا من معادلة التكلفة العالمية، إلى جانب أسعار المواد الخام والشحن البحري.
المصدر: S&P Global Energy – Platts – Lloyd’s List Intelligence