

تباين مخزونات الصلب في الصين.. هبوط قوي لحديد التسليح مقابل تراكم لفائف الصاج الساخن
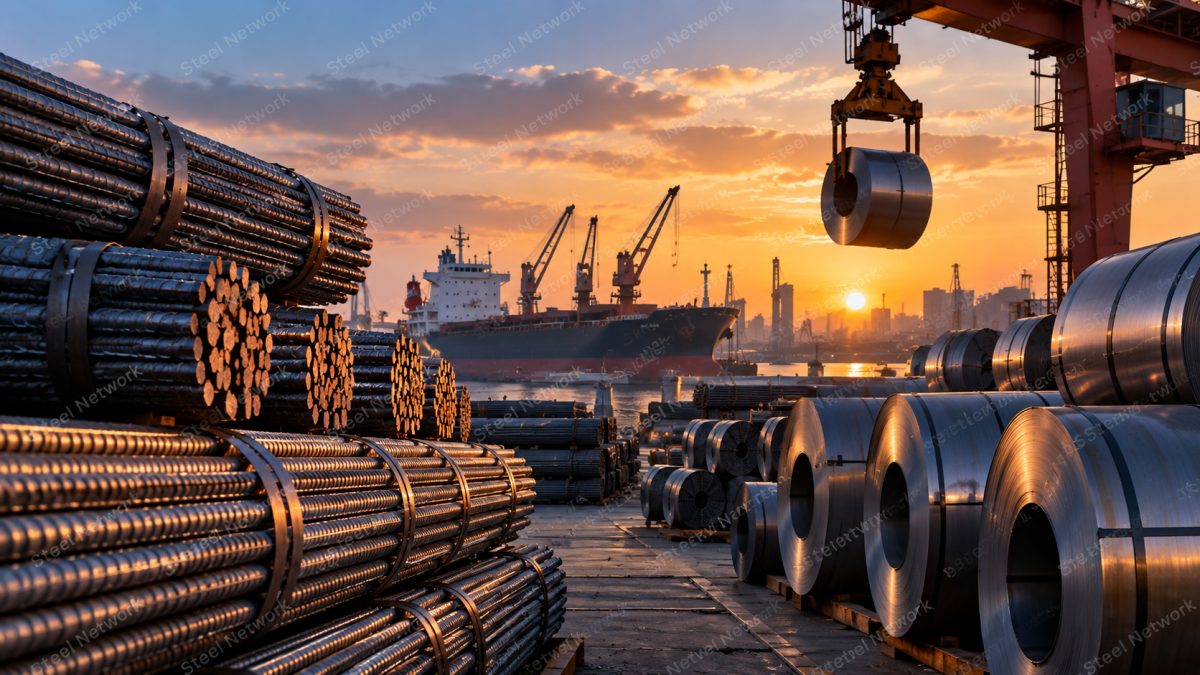

أظهرت أحدث بيانات السوق الصينية تباينًا واضحًا بين حركة مخزونات المنتجات الطويلة والمسطحة، في إشارة إلى أن تحسن الطلب خلال موسم الخريف لا يزال غير متوازن بين قطاعات الاستهلاك المختلفة.
وبحسب بيانات Mysteel، بلغت المخزونات الاجتماعية للمنتجات الخمسة الرئيسية نحو 11.62 مليون طن، بانخفاض أسبوعي قدره 162.2 ألف طن حتى 10 سبتمبر، ما يؤكد استمرار عملية سحب المخزون من السوق.
لكن التفاصيل تكشف صورة أكثر أهمية: حديد التسليح Rebar كان المحرك الرئيسي لانخفاض المخزونات. وفي المسح الأوسع الذي يغطي 132 مدينة، تراجعت مخزونات حديد التسليح بنحو 216.4 ألف طن أسبوعيًا إلى 7.667 مليون طن، بينما انخفض مخزون الـWire Rod بنحو 40.2 ألف طن.
في المقابل، تظهر المسطحات صورة مختلفة. فقد أظهرت بيانات SMM ارتفاع المخزون الاجتماعي من HRC إلى نحو 2.94 مليون طن، بزيادة 13.2 ألف طن أو 0.45% أسبوعيًا، كما ظل المخزون أعلى بنحو 28% على أساس سنوي.
كما تراجعت أسعار HRC الفورية بنحو 10–20 يوان/طن، بينما انخفضت أسعار CRC بنحو 10 يوان/طن وسط ضعف التعاملات. وأغلق عقد HRC الأكثر تداولًا عند 3,375 يوان/طن منخفضًا 0.47% في الجلسة التي رصدتها SMM.
ماذا تعني هذه الأرقام؟
الصورة الحالية تشير إلى وجود اختلاف في قوة الطلب بين قطاع الإنشاءات وقطاع المنتجات المسطحة.
الانخفاض القوي في مخزون حديد التسليح يمكن أن يكون إشارة إيجابية للطلب المرتبط بالبناء والبنية التحتية، خصوصًا إذا استمر سحب المخزون خلال النصف الثاني من سبتمبر.
لكن تراكم مخزون HRC، بالتزامن مع ضعف التعاملات، يعني أن الطلب من القطاعات المستهلكة للمسطحات — مثل الصناعات التحويلية والسيارات والأجهزة والهياكل المعدنية — لم يظهر حتى الآن قوة مماثلة.
ومن اللافت أيضًا أن بيانات مكتب الإحصاء الصيني للفترة من 1 إلى 10 سبتمبر أظهرت ارتفاع متوسط سعر حديد التسليح HRB400E إلى 3,182.7 يوان/طن، بزيادة 1.7% مقارنة بأواخر أغسطس، بينما ارتفع الصاج الساخن بنحو 0.8% فقط إلى 3,351.6 يوان/طن.
قراءة Steel Network
هذه البيانات تجعل Rebar أحد أهم المنتجات التي يجب مراقبتها في الصين خلال الأسابيع المقبلة.
إذا استمر انخفاض المخزونات بالتزامن مع تحسن التعاملات، فقد يبدأ الطلب الموسمي في توفير دعم حقيقي لأسعار حديد التسليح.
أما بالنسبة لـHRC، فالصورة أكثر حذرًا:
ارتفاع الإنتاج + تراكم المخزون + ضعف التعاملات = ضغط محتمل على الأسعار.
لذلك لا ينبغي قراءة انخفاض إجمالي مخزونات الصلب الصينية باعتباره تعافيًا شاملًا للطلب؛ فالتحسن الحالي يبدو أقوى بوضوح في المنتجات الطويلة منه في المسطحات.
المصادر: Mysteel / SMM / National Bureau of Statistics of China.