

خام الحديد يتحرك في نطاق ضيق مع ارتفاع المخزونات وتزايد خسائر مصانع الصلب في الصين
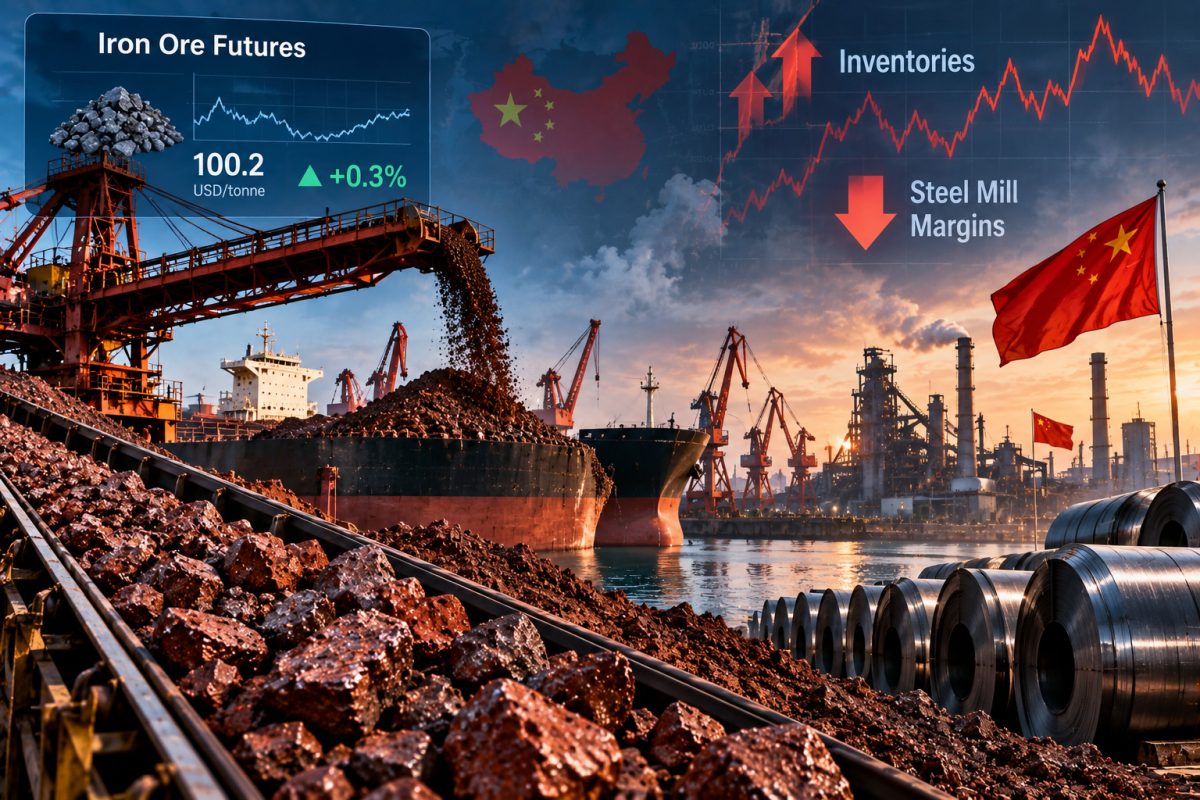

أنهت العقود الآجلة لخام الحديد تعاملات الأسبوع بتحركات محدودة، مع توازن السوق بين مخاوف ضعف الطلب من مصانع الصلب الصينية وتوقعات بانخفاض الإمدادات القادمة من البرازيل.
وتزايدت الضغوط على سوق خام الحديد مع ارتفاع المخزونات في الصين وتراجع هوامش مصانع الصلب، وهو ما حد من قدرة الأسعار على الاستفادة من المخاوف المتعلقة بإمدادات الخام البرازيلي.
وتأتي هذه التطورات بعد فترة من المشتريات الموسمية التي نفذتها المصانع الصينية استعدادًا لعطلة العيد الوطني، إلا أن هذه المشتريات لم تعكس تحسنًا واسعًا في الطلب النهائي على الصلب. وكانت بيانات منتصف سبتمبر قد أظهرت ارتفاع مخزونات خام الحديد في 35 ميناءً صينيًا رئيسيًا إلى نحو 144.33 مليون طن، بزيادة 840 ألف طن أسبوعيًا.
وتظل ربحية مصانع الصلب أحد أبرز العوامل المؤثرة في اتجاه السوق، إذ يؤدي استمرار الخسائر أو تقلص الهوامش إلى الحد من رغبة المصانع في زيادة الإنتاج، وبالتالي يضغط على الطلب على خام الحديد خلال الفترة المقبلة.
وفي سوق الشحن، تراجع مؤشر البلطيق للشحن الجاف BDI في آخر جلسة بمقدار 47 نقطة، أو 1.3%، إلى 3,426 نقطة، متأثرًا بانخفاض أسعار شحن سفن Capesize، وهي الفئة الأكثر ارتباطًا بنقل خام الحديد لمسافات طويلة. وعلى الرغم من التراجع اليومي، أنهى المؤشر الأسبوع على ارتفاع.
وفي المقابل، ارتفع مؤشر Panamax بنسبة 1.05% إلى 2,407 نقاط، فيما زاد متوسط العائد اليومي لهذه السفن بنحو 228 دولارًا إلى 21,662 دولارًا يوميًا.
وتشير الصورة الحالية للسوق إلى أن خام الحديد يواجه عاملين متعاكسين: ارتفاع المخزونات وضعف ربحية صناعة الصلب في الصين من جهة، ومخاوف تراجع الإمدادات البرازيلية من جهة أخرى، وهو ما أبقى الأسعار دون اتجاه واضح في نهاية الأسبوع.
المصدر: Reuters – Baltic Exchange – SMM