

هل يعني انخفاض سعر المادة الخام بالضرورة انخفاض تكلفة إنتاج الصلب؟

4 أسئلة يجب الإجابة عنها قبل اتخاذ قرار شراء DRI/HBI
م. محمد حامد محمد
مدير الأفران – صلب ستيل جازان
عند مقارنة عروض المواد الخام (DRI/HBI)، يبدأ النقاش عادة بسؤال بسيط: ما سعر الطن؟
السؤال ضروري، لكنه لا يكفي وحده لاتخاذ قرار الشراء في صناعة الصلب. فتكلفة المادة الخام لا تتوقف عند بوابة المصنع، بل تستمر مواصفاتها الكيميائية والفيزيائية في التأثير على العائد، واستهلاك الطاقة والإضافات، وزمن الصهر، والإنتاجية.
وفي النهاية، تنعكس كل هذه العوامل على التكلفة الفعلية لإنتاج طن البيليت.
ولهذا، قد يكون العرض الأقل سعرًا عند الشراء هو الأعلى تكلفة عند قياس التكلفة النهائية للطن المنتج.
السعر نقطة البداية... وليس نهاية المقارنة
لنفترض وجود عرضين لتوريد DRI/HBI، أحدهما أقل سعرًا بعدة دولارات للطن.
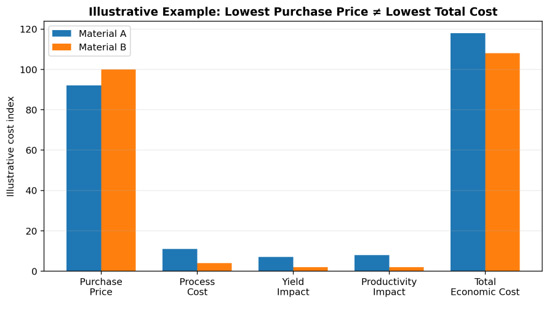
إذا كانت مواصفات المادتين متطابقة، تصبح المقارنة التجارية مباشرة. لكن عندما تختلف المواصفات، فإن فرق السعر يصبح جزءًا واحدًا فقط من المعادلة.
فالفروق الصغيرة في التركيب الكيميائي أو الخصائص التشغيلية للمادة الخام يمكن أن تتحول إلى فروق مالية كبيرة عند تطبيقها على عشرات أو مئات الآلاف من الأطنان.
شكل (1) — مثال توضيحي: المادة الخام الأقل سعرًا قد لا تكون الأقل تكلفة بعد احتساب أثر التشغيل والعائد والإنتاجية.
وفي هذه المقارنة تبرز ثلاثة عناصر رئيسية تؤثر بصورة مباشرة في القيمة التشغيلية للمادة الخام:
Metallic Fe – Carbon – Gangue
أولًا: Metallic Fe
على الرغم من شيوع استخدام Metallization كمؤشر لجودة المادة الخام، فإنه لا ينبغي الاعتماد عليه منفردًا دون النظر إلى Metallic Fe.
فالـMetallization يمثل نسبة الحديد الموجود في الصورة المعدنية إلى إجمالي الحديد الموجود في المادة الخام:
Metallization = Metallic Fe / Total Fe
وبالتالي، قد تمتلك مادتان النسبة نفسها من الـMetallization، بينما تختلف كمية Metallic Fe الفعلية في كل طن.
وتعرّف MIDREX الـMetallization بهذه الصورة، كما تشير إلى أن إحدى القيم الأساسية للـDRI في صناعة الصلب ترتبط بكمية وحدات الحديد المعدنية التي تصل فعليًا إلى الفرن. [1][2]
من هنا تصبح قراءة Metallic Fe ضرورية عند تقييم المادة الخام.
فانخفاض كمية الحديد المعدني في الطن يعني أن نسبة أكبر من المادة تتكون من أكاسيد حديد غير مختزلة أو مكونات غير حديدية، وهو ما يزيد العبء داخل فرن القوس الكهربائي EAF من حيث استكمال الاختزال والتعامل مع الخبث.
كما ينعكس ذلك بصورة مباشرة على العائد الفعلي (Yield). وعند ثبات ممارسات التشغيل، يصبح Metallic Fe أحد أهم المؤشرات على كمية الحديد القابل للاسترداد من كل طن من المادة الخام.
ثانيًا: Carbon
الكربون الموجود في DRI/HBI يؤدي أكثر من وظيفة داخل فرن القوس الكهربائي.
فهو يشارك في اختزال FeO، ويسهم في توفير الطاقة الكيميائية، كما يساعد في تكوين الخبث الرغوي (Foamy Slag)، بما يدعم كفاءة استخدام الطاقة داخل الفرن.
وتشير MIDREX إلى أن الكربون الموجود في DRI يُستخدم أولًا في اختزال الأكاسيد المتبقية، ثم يمكن أن يوفر طاقة كيميائية إضافية عند أكسدته داخل الفرن. [1][3]
لذلك، فإن اختلاف نسبة الكربون بين مادتين ليس مجرد فرق في التحليل الكيميائي.
فالمادة الأقل كربونًا قد تحتاج إلى تعويض هذا النقص من خلال زيادة Charge Carbon أو Injection Carbon، كما قد ينعكس ذلك على استهلاك الطاقة الكهربائية وزمن الصهر وفقًا لظروف وممارسات التشغيل.
وعند حساب هذه التكلفة الإضافية على إجمالي الإنتاج الشهري، قد يصبح الأثر المالي لنقص الكربون أكبر بكثير مما يبدو عند مقارنة المواصفات لأول مرة.
ثالثًا: Gangue
يشير مصطلح Gangue إلى مجموعة الأكاسيد غير الحديدية المصاحبة للمادة الخام، ومنها:
SiO₂ + Al₂O₃ + CaO + MgO
وارتفاع نسبة الـGangue يعني، في أبسط صورة، أن جزءًا أكبر من الطن المشترى لن يتحول إلى صلب.
كما أن ارتفاع المكونات الحمضية، خاصة SiO₂ وAl₂O₃، قد يتطلب إضافة كميات أكبر من Lime أو Dololime للوصول إلى مستوى الـBasicity المطلوب.
ويترتب على ذلك زيادة حجم الخبث والطاقة اللازمة لتسخينه، وقد ترتفع كذلك خسائر الحديد في الخبث على صورة FeO.
لذلك، لا ينبغي التعامل مع الـGangue باعتباره رقمًا ثانويًا في شهادة تحليل المادة الخام؛ فالزيادة المحدودة فيه يمكن أن تنتقل عبر عدة مؤشرات تشغيلية KPIs قبل أن تظهر في النهاية على تكلفة طن الصلب المنتج. [4]
تكلفة الفرصة البديلة... الجزء الذي لا يظهر في الفاتورة
من أكثر العناصر التي قد يتم تجاهلها عند تقييم المواد الخام تأثير المادة على الإنتاجية.
فقد يكون الفرق المباشر في استهلاك الطاقة أو الإضافات محدودًا، بينما تؤدي المواصفات الكيميائية أو الفيزيائية للمادة إلى زيادة زمن الصهر، وخفض معدل الإنتاج، وبالتالي تقليل عدد الأطنان التي يستطيع المصنع إنتاجها خلال الشهر.
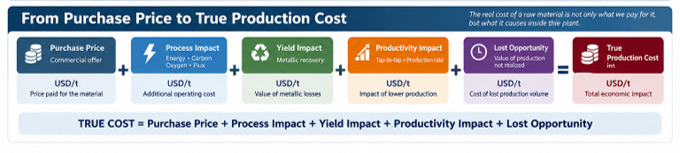
وفي هذه الحالة، لا تقتصر التكلفة على الاستهلاك الإضافي فقط، بل تمتد إلى قيمة الإنتاج الذي لم يتحقق.
شكل (2) — معادلة اختيار المادة الخام من خلال حساب التكلفة الحقيقية لإنتاج الصلب.
ويمكن التعبير عن التكلفة الحقيقية بصورة أوسع من خلال المعادلة التالية:
التكلفة الحقيقية = سعر الشراء + أثر العملية التشغيلية + أثر العائد + أثر الإنتاجية + تكلفة الفرصة البديلة
ولا يعني ذلك إمكانية التنبؤ بالتكلفة النهائية بدقة مطلقة، لأنها تتأثر بعوامل عديدة، منها مزيج المواد الخام، وممارسات التشغيل، والطاقة، وحالة المعدات وغيرها.
لكن هذه المعادلة توفر إطارًا أكثر واقعية للمقارنة بين المواد الخام من الاعتماد على سعر الشراء وحده.
من المواصفة إلى التكلفة النهائية: المصنع لا يعمل كمجموعة جزر منفصلة
تكشف النقاط السابقة عن قضية إدارية بقدر ما هي قضية فنية.
فكل إدارة داخل الشركة تنظر إلى قرار شراء المادة الخام من زاوية مختلفة.
المشتريات تركز على السعر والشروط التجارية، بينما يراقب الإنتاج العائد والاستهلاكات والاستقرار التشغيلي. وتنظر المالية إلى تكلفة الطن وهامش الربح، في حين يهتم التخطيط بقدرة المصنع على تحقيق الإنتاجية المطلوبة خلال الزمن المتاح.
ولا يوجد خطأ في أي من هذه الزوايا.
المشكلة تبدأ عندما يتم اتخاذ القرار اعتمادًا على زاوية واحدة فقط.
فشراء مادة خام أقل سعرًا قد يكون قرارًا اقتصاديًا جيدًا إذا ظل تأثيرها التشغيلي محدودًا. لكنه قد يتحول إلى قرار مكلف إذا تسبب في زيادة استهلاك الطاقة والإضافات، أو انخفاض العائد، أو تراجع معدل الإنتاج.
وفي الاتجاه المقابل، فإن اختيار المادة ذات أعلى مواصفة فنية ليس بالضرورة القرار الاقتصادي الأفضل إذا كان التحسن في الجودة لا يبرر فارق السعر.
4 أسئلة يجب الإجابة عنها قبل شراء DRI/HBI
المقارنة الأكثر نضجًا لا تبحث عن "أفضل مادة خام" بصورة مطلقة، وإنما عن المادة التي تحقق أفضل قيمة للمصنع وفقًا لظروف التشغيل وخطة الإنتاج.
ولذلك، ينبغي أن يُبنى قرار الشراء بصورة مشتركة بين المشتريات والإنتاج والمالية والتخطيط، بحيث تتحول فروق المواصفات إلى أثر اقتصادي وتشغيلي يمكن للجميع تقييمه بلغة واحدة.
وقبل اتخاذ القرار، يجب الإجابة عن أربعة أسئلة:
- ما فرق سعر الشراء لكل طن من المادة الخام؟
- ما التأثير المتوقع للمواصفات على استهلاك الطاقة والإضافات والعائد؟
- هل ستؤثر المادة على زمن الصهر أو معدل الإنتاج؟ وما قيمة الإنتاج الذي قد يُفقد نتيجة ذلك "تكلفة الفرصة البديلة"؟
- بعد احتساب كل ما سبق، ما التكلفة النهائية المتوقعة لكل طن من الصلب المنتج؟
بهذه الطريقة، تتحول المقارنة من مجرد مقارنة سعر الطن إلى تقييم اقتصادي وتشغيلي متكامل يساعد على اتخاذ قرار شراء أكثر دقة.
الخلاصة
في صناعة تعمل بأحجام إنتاج ضخمة، وتتأثر هوامشها بفروق صغيرة في التكلفة، يمكن لنصف نقطة في إحدى مواصفات المادة الخام أو بضعة دولارات في سعر الشراء أن تتحول إلى أثر مالي كبير على مدار العام.
لذلك، لا ينبغي أن يكون السؤال:
"ما المادة الخام الأرخص؟"
بل:
"أي مادة خام تحقق أقل تكلفة وأعلى قيمة عند تحويلها إلى صلب في ظل ظروف التشغيل الفعلية للمصنع؟"
والإجابة عن هذا السؤال لا تأتي من المشتريات وحدها، ولا من الإنتاج أو المالية بصورة منفردة.
القرار الأكثر دقة هو الذي يجمع السعر والمواصفة والخبرة التشغيلية والعائد والإنتاجية، ثم يحول هذه العناصر إلى صورة اقتصادية واحدة تستطيع الإدارة أن تبني عليها قرار الشراء.
المراجع
[1] MIDREX Technologies, The Value of DRI – Using the Product for Optimum Steelmaking.
[2] MIDREX Technologies, The Versatile OBM – Part 2: How to Get What You Paid For: A Guide to Maintaining the Value of DRI.
[3] MIDREX Technologies, Results of Lab Trials of MIDREX ACT™.
[4] World Steel Association, Breakthrough Technologies – Typical DRI Chemistry and Gangue Ranges.