

خام الحديد يتداول قرب 90.60 دولارًا للطن مع تراجع إنتاج الصلب السائل في الصين إلى أدنى مستوى منذ مارس

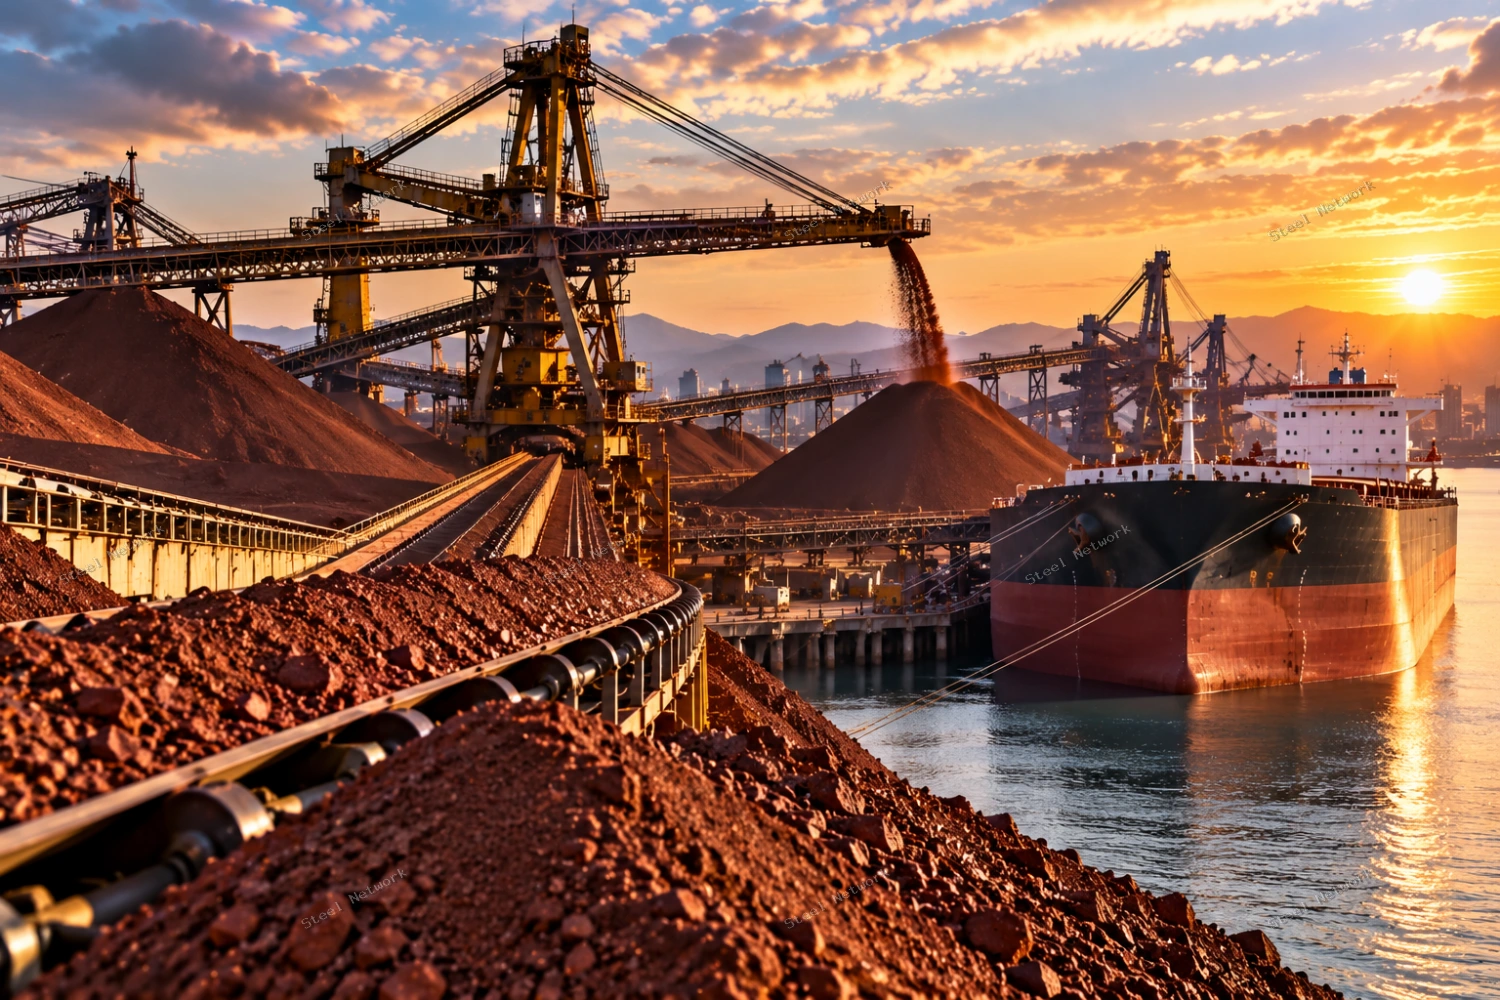
شهدت أسعار خام الحديد في الأسواق العالمية تحركات محدودة خلال تعاملات الاثنين 26 أكتوبر 2026، وسط استمرار ضعف الطلب من مصانع الصلب الصينية وتراجع معدلات إنتاج الحديد السائل، في مقابل توقعات بإجراءات تحفيز اقتصادي جديدة من جانب بكين قد تدعم النشاط الصناعي خلال الفترة المقبلة.
ووفقًا لبيانات التداول الصباحية، ارتفعت العقود الآجلة لخام الحديد تسليم نوفمبر في بورصة سنغافورة بنسبة طفيفة بلغت 0.07%، لتسجل نحو 90.60 دولارًا للطن، بينما انخفض العقد الأكثر تداولًا في بورصة داليان الصينية بنسبة 0.07% إلى 670.5 يوان للطن.
وتعكس هذه التحركات حالة التوازن النسبي بين الضغوط الناجمة عن تراجع استهلاك المواد الخام لدى مصانع الصلب الصينية، والتوقعات المتعلقة بإمكانية تدخل الحكومة لدعم النمو الاقتصادي والطلب المحلي.
إنتاج الحديد السائل يتراجع إلى 2.32 مليون طن يوميًا
أظهرت بيانات مؤسسة «ماي ستيل» (Mysteel) المتخصصة في أسواق المعادن انخفاض متوسط الإنتاج اليومي من الحديد السائل في الصين بنسبة 0.5% خلال الأسبوع المنتهي في 22 أكتوبر، ليصل إلى نحو 2.32 مليون طن يوميًا، وهو أدنى مستوى مسجل منذ أواخر مارس 2026.
ويُعد إنتاج الحديد السائل أحد المؤشرات الرئيسية لقياس الطلب الفعلي على خام الحديد، نظرًا لاعتماد الأفران العالية على الخام وفحم الكوك في عمليات إنتاج الحديد الأولي.
ويشير انخفاض معدلات الإنتاج إلى استمرار الضغوط التشغيلية على مصانع الصلب الصينية، في ظل ضعف الطلب على المنتجات النهائية وتراجع هوامش الربحية، مع بقاء تكاليف المواد الخام عند مستويات تضغط على الأداء المالي للمنتجين.
تراجع أسعار حديد التسليح واللفائف الساخنة في الصين
وامتدت التحركات الهبوطية إلى العقود الآجلة لمنتجات الصلب في بورصة شنغهاي، حيث تراجعت عقود حديد التسليح بنسبة 0.03%، واللفائف المدرفلة على الساخن بنسبة 0.34%، فيما انخفضت عقود الصلب المقاوم للصدأ بنسبة 0.62% خلال التعاملات الصباحية.
كما انخفضت العقود الآجلة لفحم الكوك المعدني بنسبة 0.60%، وفحم الكوك بنسبة 0.42%، وسط توقعات بتحسن الإمدادات خلال الفترة المقبلة.
وتعكس هذه المؤشرات استمرار حالة الحذر لدى مصانع الصلب والمتعاملين في السوق الصينية، مع ضعف الطلب من القطاعات المستهلكة للصلب وصعوبة تحقيق تحسن مستدام في هوامش الإنتاج.
توقعات التحفيز الاقتصادي تحد من خسائر خام الحديد
في المقابل، ساهمت التوقعات المرتبطة بإمكانية إعلان السلطات الصينية إجراءات إضافية لتحفيز الاقتصاد في الحد من تراجع أسعار خام الحديد.
وتأتي هذه التوقعات رغم تحقيق الاقتصاد الصيني نموًا فاق التقديرات خلال الربع الثالث، بما يبقيه على المسار المستهدف لتحقيق نمو سنوي يتراوح بين 4.5% و5%.
ومع ذلك، يرى محللون أن استمرار الزخم الاقتصادي خلال الربع الأول من عام 2027 قد يتطلب إجراءات دعم إضافية، خصوصًا في ظل التحديات التي تواجه الطلب الصناعي والاستثمارات.
الأسواق تترقب اتجاه الطلب الصيني
تكتسب تطورات صناعة الصلب الصينية أهمية خاصة للأسواق العالمية، نظرًا لمكانة الصين باعتبارها أكبر مستهلك لخام الحديد وأكبر منتج للصلب الخام في العالم.
ومن شأن استمرار تراجع إنتاج الحديد السائل أن يحد من مشتريات مصانع الصلب للمواد الخام، بينما قد يؤدي تحسن الطلب المحلي أو الإعلان عن إجراءات تحفيزية جديدة إلى دعم النشاط التجاري والأسعار.
وتظل حركة خام الحديد خلال الفترة المقبلة مرتبطة بالتغيرات في معدلات تشغيل الأفران العالية، وهوامش ربحية مصانع الصلب، ومستويات المعروض العالمي، ومدى انعكاس الإجراءات الاقتصادية الصينية على الطلب الفعلي.
المصدر: Reuters – Mysteel – Mining.com.au.