

خام الحديد يرتفع إلى 91.30 دولارًا للطن مع تباطؤ تراجع إنتاج الحديد السائل في الصين.. ومخاوف فائض المعروض تحد من المكاسب

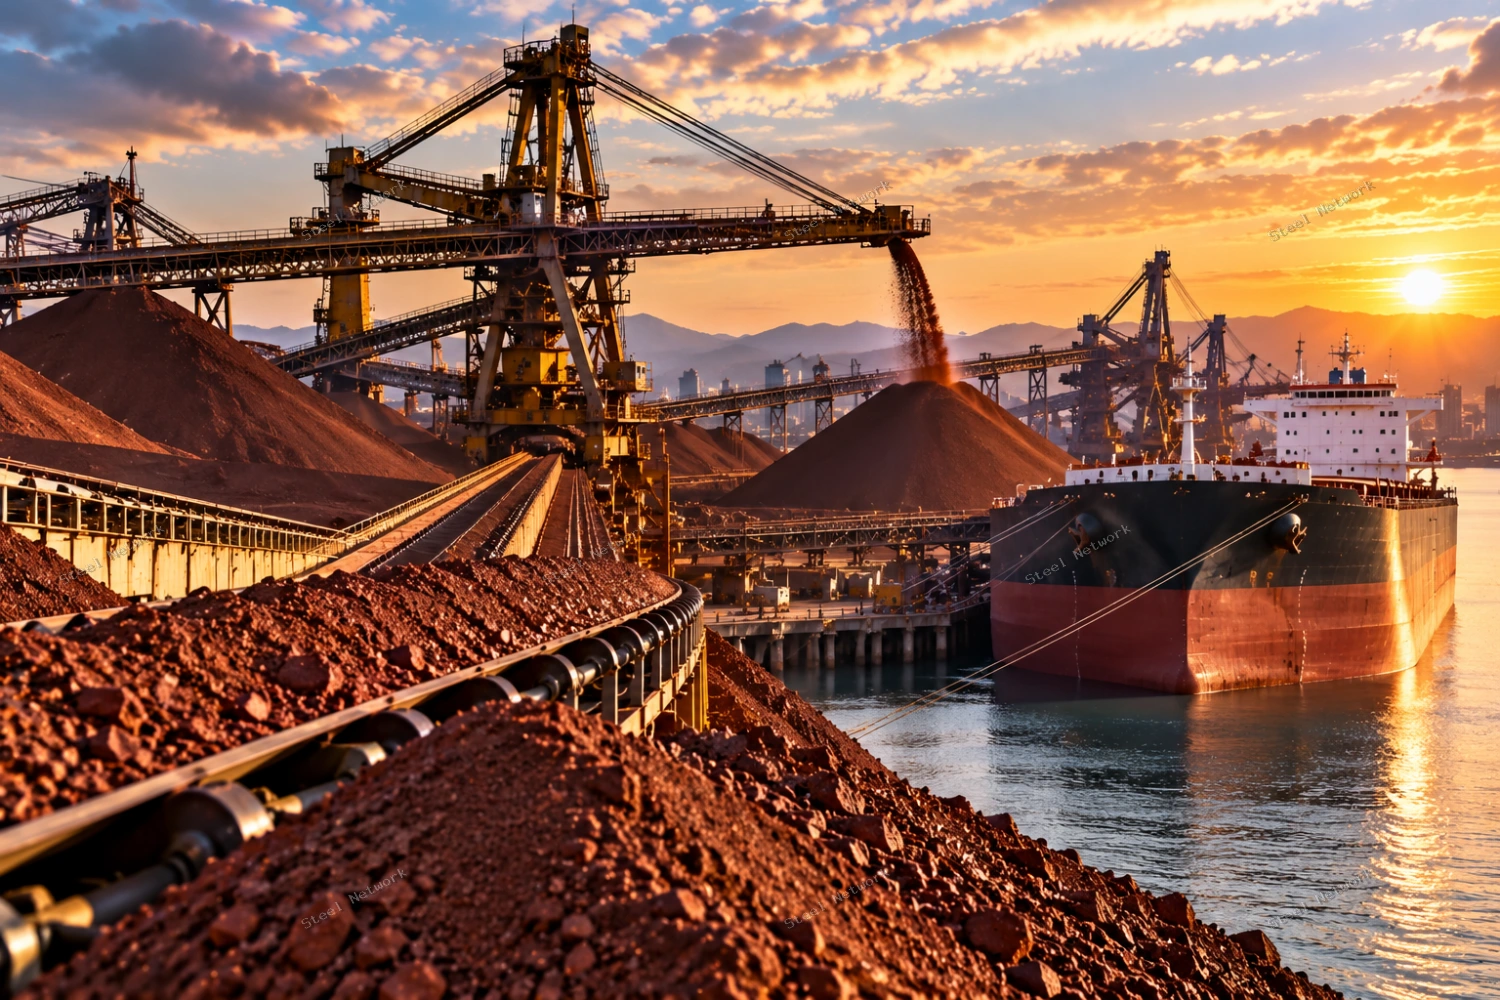
ارتفعت أسعار خام الحديد في الأسواق الآجلة خلال التعاملات الصباحية ليوم الاثنين 2 نوفمبر 2026، بعد موجة من التراجعات استمرت خلال سبتمبر وأكتوبر، مدعومة بانخفاض إنتاج الحديد السائل في الصين بوتيرة أقل من توقعات الأسواق، رغم استمرار الضغوط الناتجة عن ضعف ربحية مصانع الصلب واحتمالات زيادة المعروض العالمي خلال الربع الأخير من العام.
وصعدت العقود الآجلة القياسية لخام الحديد تسليم ديسمبر في بورصة سنغافورة بنسبة 0.61%، لتسجل نحو 91.30 دولارًا للطن، وفقًا لبيانات التداول المبكرة، بينما ارتفع العقد الأكثر تداولًا في بورصة داليان الصينية بنسبة 0.59% إلى 679 يوانًا للطن، بما يعادل نحو 102.05 دولار.
ويأتي هذا التحسن المحدود بعد انخفاض أسعار خام الحديد في بورصة سنغافورة بنسبة 6.1% خلال سبتمبر و2.6% خلال أكتوبر، فيما سجلت عقود داليان خسائر بلغت 3.4% و4.3% خلال الشهرين على التوالي.
إنتاج الحديد السائل يتراجع 0.2% فقط إلى 2.32 مليون طن يوميًا
أظهرت بيانات مؤسسة «ماي ستيل» (Mysteel) المتخصصة في أسواق المعادن أن متوسط الإنتاج اليومي من الحديد السائل لدى مصانع الصلب الصينية المشمولة بالمسح انخفض بنسبة 0.2% على أساس أسبوعي، ليصل إلى نحو 2.32 مليون طن يوميًا خلال الأسبوع المنتهي في 29 أكتوبر.
وجاء هذا الانخفاض أقل من توقعات السوق، التي كانت تشير إلى احتمال تسجيل تراجع أكبر نتيجة بدء بعض مصانع الصلب تنفيذ أعمال صيانة للمعدات، إلى جانب اتجاه مصانع أخرى في المناطق الشمالية إلى خفض الإنتاج مؤقتًا لتحسين جودة الهواء.
ويُعد إنتاج الحديد السائل من أهم المؤشرات المستخدمة لتقييم الطلب الفعلي على خام الحديد، نظرًا لاعتماد الأفران العالية على الخام وفحم الكوك في عمليات إنتاج الحديد الأولي.
وساهمت البيانات الأخيرة في تخفيف مخاوف المتعاملين بشأن حدوث انخفاض حاد في استهلاك خام الحديد خلال المدى القصير، ما وفر دعمًا نسبيًا للأسعار بعد الخسائر المسجلة خلال الشهرين الماضيين.
ضعف ربحية المصانع لا يزال يضغط على الطلب
رغم التحسن المحدود في الأسعار، لا تزال صناعة الصلب الصينية تواجه تحديات تشغيلية، في مقدمتها ضعف هوامش الربح وتراجع الطلب من بعض القطاعات المستهلكة للمنتجات الفولاذية.
وأدت هذه الظروف إلى اتجاه عدد من المنتجين نحو إجراء الصيانة وتقليص معدلات التشغيل، خصوصًا في المناطق التي تشهد ضغوطًا بيئية وقيودًا موسمية على النشاط الصناعي.
وأشار محللو شركة الوساطة الصينية Guoxin Futures إلى أن العوامل الأساسية لسوق خام الحديد لا تزال ضعيفة، ما يُبقي احتمالات تراجع الأسعار قائمة.
ومع ذلك، أوضح المحللون أن وصول الأسعار إلى مستويات قريبة من مناطق دعم فنية ساهم في تحسن معنويات السوق نسبيًا، وظهور مؤشرات على استقرار حركة التداول.
ويعني ذلك أن الارتفاع الحالي يعكس تحسنًا محدودًا في توقعات الطلب على المدى القصير، وليس بالضرورة بداية تعافٍ مستدام في استهلاك خام الحديد.
توقعات بزيادة المعروض العالمي خلال الربع الرابع
تستمر المخاوف المرتبطة بفائض المعروض في الحد من قدرة أسعار خام الحديد على تحقيق مكاسب أكبر، مع توقعات ببقاء الإمدادات العالمية عند مستويات مرتفعة خلال الربع الرابع من عام 2026.
وتراقب الأسواق حجم الشحنات القادمة من كبار المنتجين الدوليين، خصوصًا أستراليا والبرازيل، إلى جانب تطورات الإمدادات الجديدة والمخزونات في الموانئ الصينية.
وفي ظل ضعف ربحية مصانع الصلب، قد يؤدي استمرار تدفق الخام إلى ارتفاع مستويات المخزون إذا لم يقابله نمو مماثل في الإنتاج والطلب.
وأظهرت قراءة تحليلية صينية صادرة عن Everbright Futures أن واردات الصين من خام الحديد بلغت نحو 954.97 مليون طن خلال الأشهر التسعة الأولى من عام 2026، بزيادة 4.1% على أساس سنوي.
وفي المقابل، انخفض إنتاج الحديد الغفل في الصين بنحو 3% خلال الفترة نفسها إلى 628.44 مليون طن، ما يعكس اختلاف اتجاهات الواردات والإنتاج المحلي.
كما أشارت المؤسسة إلى استمرار ارتفاع مخزونات خام الحديد في الموانئ الصينية خلال أكتوبر، وهو عامل قد يضغط على الأسعار إذا استمرت الإمدادات عند مستويات مرتفعة.
تراجع أسعار فحم الكوك واللفائف الساخنة وحديد التسليح
في أسواق مدخلات صناعة الصلب الأخرى، تراجعت العقود الآجلة للفحم المعدني المستخدم في صناعة الكوك بنسبة 0.95%، بينما انخفضت عقود فحم الكوك بنسبة 1.6%.
وجاءت هذه التراجعات في ظل توقعات بتحسن الإمدادات، بالتزامن مع دعوات السلطات الصينية إلى ضمان أمن الطاقة خلال فصل الشتاء.
وعلى مستوى المنتجات النهائية، انخفضت العقود الآجلة لحديد التسليح في بورصة شنغهاي بنسبة 0.59%، وتراجعت عقود اللفائف المدرفلة على الساخن (HRC) بنسبة 0.57%.
وفي المقابل، ارتفعت عقود الصلب المقاوم للصدأ بنسبة 0.34%، ما يعكس تفاوت حركة الأسعار بين المنتجات الفولاذية المختلفة.
الأسواق تترقب اتجاه الإنتاج الصيني خلال نوفمبر
تكتسب تطورات إنتاج الحديد السائل في الصين أهمية خاصة بالنسبة لأسواق خام الحديد العالمية، في ظل اعتماد كبار الموردين الدوليين على الطلب الصيني باعتباره المحرك الرئيسي لتجارة الخام المنقولة بحرًا.
ومن شأن استمرار إنتاج الحديد السائل عند مستويات أعلى من التوقعات أن يوفر دعمًا نسبيًا للطلب على المواد الخام، بينما قد تؤدي زيادة فترات الصيانة والقيود الموسمية وضعف ربحية المصانع إلى تجدد الضغوط الهبوطية.
وتظل حركة الأسعار خلال نوفمبر مرتبطة بتوازن الإمدادات والمخزونات، ومستويات تشغيل الأفران العالية، والطلب على منتجات الصلب النهائية.
ويشير الارتفاع المحدود في بداية تعاملات الأسبوع إلى محاولة السوق الاستقرار بعد خسائر سبتمبر وأكتوبر، مع استمرار الحذر بشأن مستقبل الأسعار في ظل التوقعات بزيادة المعروض العالمي.
المصدر: Reuters – Mysteel – Guoxin Futures – Everbright Futures، 2 نوفمبر 2026.