

محمد أبو المكارم: إنتاجية رأس المال والقدرة التنافسية تعيدان رسم خريطة الاستثمارات العالمية في صناعة الصلب
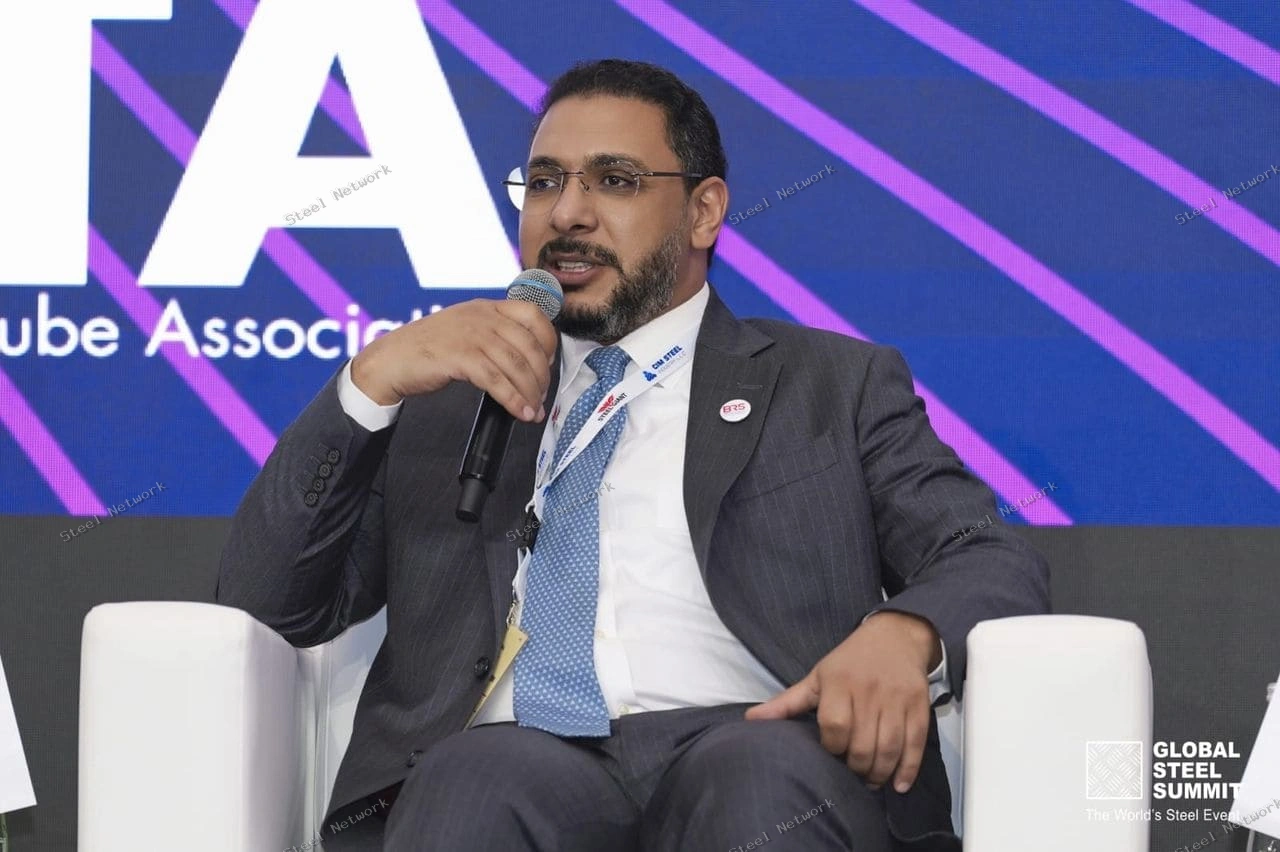

الرئيس التنفيذي والشريك الإداري لمجموعة «هاندل»: التحولات في أسواق الصلب تفرض معايير جديدة للاستثمار تركز على جودة الأصول الصناعية والعوائد الاقتصادية بدلاً من التوسع في الإنتاج وحده
توقعات دولية بإضافة طاقات إنتاجية تصل إلى 139 مليون طن مقابل نمو في الطلب بنحو 34 مليون طن خلال الفترة من 2026 إلى 2028
دبي، الإمارات العربية المتحدة، نوفمبر 2026
أكد محمد أبو المكارم، الرئيس التنفيذي والشريك الإداري لمجموعة «هاندل» المتخصصة في تطوير وتنمية رأس المال الصناعي، ونائب رئيس مصنع بالرميثة للصناعات الحديدية، أن صناعة الصلب العالمية تشهد تحولاً مهماً في أولويات الاستثمار، مع تزايد الحاجة إلى توجيه رؤوس الأموال نحو مشروعات تتمتع بقدرة تنافسية طويلة الأجل، وتحقق عوائد اقتصادية مستدامة تتناسب مع حجم الاستثمارات والمخاطر المرتبطة بها.
جاء ذلك خلال مشاركته في جلسة «الاستثمارات العالمية في صناعة الصلب: مواجهة التحديات والاستفادة من فرص النمو»، التي عُقدت يوم 28 أكتوبر ضمن فعاليات الدورة الرابعة من القمة العالمية للصلب (Global Steel Summit 2026) في دبي، بحضور قيادات صناعية ومستثمرين وخبراء دوليين في صناعة الحديد والصلب.
وأوضح أبو المكارم أن المرحلة المقبلة تتطلب إعادة النظر في المعايير التقليدية لتقييم الاستثمارات الصناعية، بحيث لا يقتصر الحكم على نجاح المشروعات على حجم الإنتاج أو الأرباح التشغيلية، بل يمتد إلى إنتاجية رأس المال، وجودة الأصول الصناعية، وقدرتها على تحقيق عوائد مستدامة تتجاوز تكلفة رأس المال المستثمر.
وقال: «لم يعد حجم الطاقة الإنتاجية المضافة معياراً كافياً لقياس نجاح الاستثمار الصناعي. فالمعيار الأهم هو قدرة المشروع على المنافسة وتحقيق عوائد مجدية على المدى الطويل. وهناك فرق جوهري بين امتلاك القدرة على الإنتاج، وامتلاك ميزة تنافسية، وبناء استثمار قادر على خلق قيمة اقتصادية حقيقية».
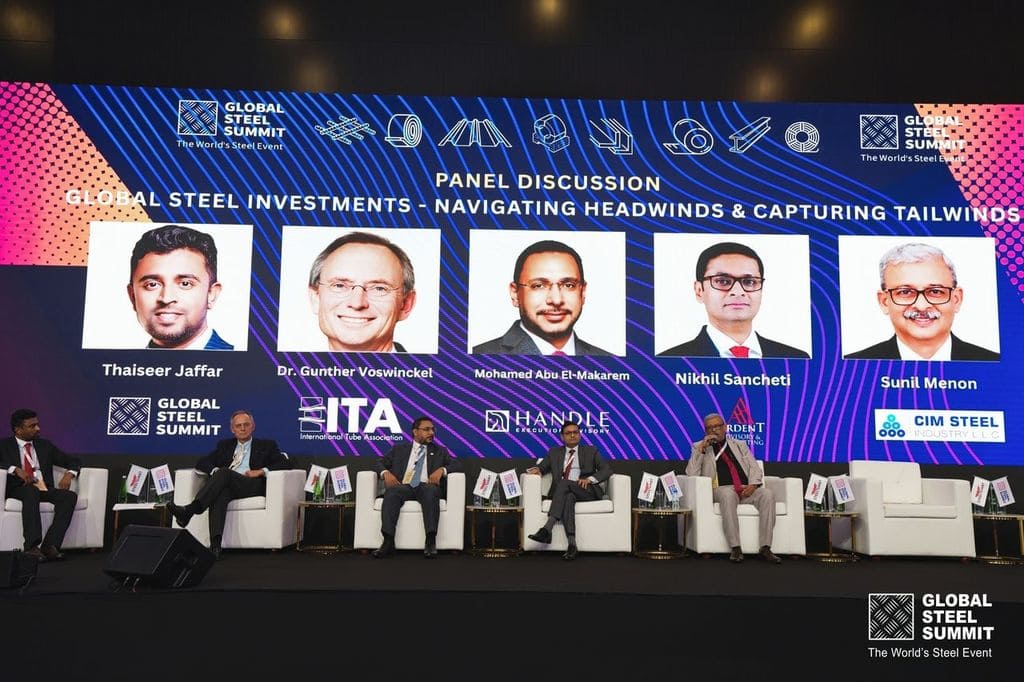
التوسع في الطاقة الإنتاجية يعيد طرح تساؤلات حول العائد على الاستثمارات الجديدة
واستعرض أبو المكارم التحولات التي تشهدها صناعة الصلب العالمية، مستنداً إلى تقرير «آفاق صناعة الصلب 2026» الصادر عن منظمة التعاون الاقتصادي والتنمية (OECD)، والذي يشير إلى أن المشروعات المعلنة والمخططة قد تضيف طاقات إنتاجية تصل إلى نحو 139 مليون طن خلال الفترة من 2026 إلى 2028، مقابل نمو متوقع في الطلب يعادل نحو 34 مليون طن خلال الفترة نفسها، على أساس الصلب الخام.
وتتوقع المنظمة كذلك وصول فائض الطاقة الإنتاجية العالمية إلى نحو 745 مليون طن بحلول عام 2028، مع احتمال انخفاض معدل استغلال الطاقة الإنتاجية إلى 74% أو أقل.
وأوضح أن هذه المؤشرات لا تعكس فقط اتساع الفجوة بين الطاقة الإنتاجية والطلب، بل تكشف أيضاً عن تفاوت كبير في الظروف الاقتصادية التي تعمل في ظلها المصانع القائمة والمشروعات الصناعية الجديدة.
وأشار إلى أن بعض المصانع قد تستمر في الإنتاج رغم عدم تحقيق عوائد كافية على استثماراتها السابقة، نتيجة انخفاض القيمة الدفترية لأصولها أو إعادة هيكلة مديونياتها أو استفادتها من سياسات صناعية داعمة، بينما يتعين على المشروعات الجديدة استرداد كامل استثماراتها وتحقيق عوائد تغطي تكلفة رأس المال.
وقال أبو المكارم: «المنافسة في صناعة الصلب لا تجري دائماً بين مشروعات تتحمل التكلفة الاستثمارية نفسها. فقد يستمر مصنع قائم في السوق رغم ضعف العائد على رأسماله، بينما يحتاج المستثمر الجديد إلى تحقيق عوائد تبرر استثماراته بالكامل. ولهذا لا يمكن بناء القرارات الاستثمارية على افتراض أن المصانع الأقل كفاءة ستخرج من السوق بمجرد تراجع الأسعار».
وأكد أن هذه الظروف تجعل القدرة التنافسية طويلة الأجل أكثر أهمية من الاعتماد على توقعات نمو الطلب وحدها، وتفرض دراسة دقيقة للتكلفة الفعلية للإنتاج والتسليم، وكفاءة التشغيل، وجودة المنتجات، وقدرة المشروعات على المنافسة في الأسواق المستهدفة.
إنتاجية رأس المال أصبحت معياراً رئيسياً لقياس نجاح الاستثمارات الصناعية
وشدد أبو المكارم على أهمية تبني مفهوم إنتاجية رأس المال عند تقييم الفرص الصناعية، باعتباره أحد المؤشرات التي توضح مدى كفاءة استخدام الاستثمارات في توليد الإنتاج والقيمة الاقتصادية.
وأوضح أن زيادة الإنتاج أو تحسين الكفاءة التشغيلية لا يعنيان بالضرورة تحقيق عائد استثماري أفضل، خاصة عندما تتطلب هذه التحسينات استثمارات رأسمالية إضافية لا تتناسب مع العوائد المتوقعة منها.
وقال: «قد يحقق مصنع جديد إنتاجاً أكبر وتكلفة تشغيل أقل، لكنه لا يمثل بالضرورة الخيار الاستثماري الأفضل إذا كانت الوفورات التشغيلية لا تبرر حجم رأس المال المطلوب وفترة الإنشاء والمخاطر المرتبطة بالمشروع. فالتفوق في التشغيل لا يتحول تلقائياً إلى تفوق في العائد على الاستثمار».
وأشار إلى أن تقييم المشروعات يجب أن يربط بين حجم رأس المال المستثمر، والمنتجات القابلة للبيع، وهوامش الربح المستدامة، والتدفقات النقدية المتوقعة، والعائد على رأس المال طوال العمر الاقتصادي للمشروع.
كما أكد ضرورة التمييز بين قدرة المصنع على تغطية مصروفاته التشغيلية وقدرته على تحقيق عوائد استثمارية مستدامة، موضحاً أن الاستمرار في الإنتاج لا يمثل وحده دليلاً على الجدوى الاقتصادية إذا لم تكن التدفقات النقدية كافية لتمويل الصيانة والتطوير ورأس المال العامل والالتزامات التمويلية.
ولفت إلى أن هذه المعايير لا تقتصر على المصانع المنتجة للصلب الخام، بل تشمل مختلف مراحل الصناعة، من المواد الأولية والتصنيع والتحويل إلى مراكز الخدمات المعدنية والتوزيع، حيث تؤثر كفاءة إدارة المخزون والتمويل والخدمات اللوجستية في العائد النهائي على رأس المال.
القيمة الاستثمارية للمصانع القائمة قد تتجاوز قيمة معداتها وخطوط إنتاجها
وفي تناوله للمفاضلة بين إعادة تأهيل المصانع القائمة وإنشاء مشروعات جديدة، أكد أبو المكارم أن تقييم الأصول الصناعية يجب أن يتجاوز التكلفة المباشرة للمعدات والطاقة الإنتاجية المركبة، ليشمل القيمة الاقتصادية للموقع الصناعي والبنية التحتية المتاحة وإمكانات التطوير المستقبلي.
وأوضح أن بعض المنشآت قد تمتلك معدات أصبحت أقل قدرة على المنافسة، لكنها تحتفظ بمزايا مهمة تشمل مواقع صناعية استراتيجية، وإمدادات الكهرباء والغاز والمياه، والتراخيص، وشبكات النقل والخدمات اللوجستية، والقرب من العملاء والأسواق.
وفي المقابل، قد تتطلب بعض المصانع القائمة استثمارات كبيرة ومتكررة لتحديث معداتها دون تحقيق التحسن المطلوب في الكفاءة أو الجودة أو القدرة على تلبية متطلبات السوق.
وقال أبو المكارم: «القيمة الحقيقية للمصنع لا تكمن بالضرورة في معداته أو طاقته الإنتاجية. ففي بعض الحالات تكون القيمة الأكبر في الموقع الصناعي والبنية التحتية وإمكانات تطوير خطوط إنتاج أكثر تنافسية. ومن هنا تصبح المفاضلة بين الاستحواذ والتأهيل والتطوير الجديد قراراً يتعلق بأفضل استخدام لرأس المال، وليس مجرد مقارنة بين سعر شراء مصنع قائم وتكلفة إنشاء مصنع جديد».
وأشار إلى أن انخفاض سعر الاستحواذ قد يخفي احتياجات استثمارية كبيرة لإعادة التأهيل والتحديث، بينما قد توفر المشروعات الجديدة مزايا تقنية وتشغيلية لا تحقق بالضرورة عائداً أفضل إذا كانت تكلفتها الرأسمالية مرتفعة.
وأكد أن المقارنة السليمة بين البدائل تتطلب احتساب إجمالي الاستثمارات، والوقت اللازم للوصول إلى الإنتاج التجاري، وتكاليف التشغيل والتسليم، والعمر المتوقع للأصول، ومخاطر التنفيذ، والعوائد التي يمكن تحقيقها على المدى الطويل.
وأضاف أن تحديث المصانع القائمة أو إعادة تطوير خطوط إنتاجها قد يحقق في بعض الحالات قيمة اقتصادية أكبر من إضافة طاقات إنتاجية جديدة، خاصة عندما تؤدي الاستثمارات إلى تحسين جودة المنتجات أو خفض التكاليف أو تطوير منتجات تلبي احتياجات أسواق أكثر ربحية.
الخليج يمتلك فرصاً لتعزيز موقعه في صناعة الصلب العالمية من خلال استثمارات أكثر تخصصاً
وعلى المستوى الإقليمي، أكد أبو المكارم أن دول مجلس التعاون الخليجي تمتلك مقومات مهمة لتعزيز دورها في صناعة الصلب العالمية، من خلال تطوير استثمارات تستفيد من موارد الطاقة والمواد الأولية والبنية التحتية الصناعية والمواقع اللوجستية والقدرة على خدمة الأسواق الإقليمية والدولية.
وأوضح أن الفرص الصناعية في المنطقة لا ينبغي أن تقتصر على إحلال الواردات أو زيادة الإنتاج المحلي، بل يجب أن تركز على الأنشطة التي تستطيع دول الخليج تحقيق مزايا تنافسية مستدامة فيها، سواء في إنتاج المواد الأولية أو التصنيع التحويلي أو المنتجات المتخصصة أو الخدمات الصناعية واللوجستية.
وقال: «الفرصة الاستراتيجية لدول الخليج ليست في إنتاج كل ما تستورده الأسواق، بل في تحديد المجالات التي نستطيع أن نحقق فيها ميزة تنافسية حقيقية. فنجاح الاستثمار الصناعي يرتبط بقدرتنا على الاستفادة من موارد المنطقة وبنيتها التحتية لتطوير منتجات وخدمات تستطيع المنافسة محلياً وعالمياً».
وأشار إلى أن تعزيز أمن الإمدادات وتطوير سلاسل التوريد الصناعية أصبحا من العوامل المهمة في القرارات الاستثمارية، خصوصاً في ظل التغيرات الجيوسياسية والتجارية التي تؤثر في حركة المواد الخام والمنتجات الصناعية.
وتأتي هذه الرؤية في وقت تشير فيه توقعات الاتحاد العالمي للصلب (worldsteel)، الصادرة في أكتوبر 2026، إلى انخفاض محتمل في الطلب الظاهري على الصلب في دول مجلس التعاون الخليجي بنحو 11% خلال العام الجاري، يعقبه تعافٍ متوقع بنسبة 11.3% في عام 2027، وفق سيناريو مشروط بتحسن الظروف الإقليمية واستئناف المشروعات وانتظام سلاسل الإمداد.
وأوضح أبو المكارم أن هذه التوقعات تؤكد أهمية التمييز بين الطلب المؤجل والطلب الذي تراجع بصورة دائمة، مشيراً إلى أن تأجيل المشروعات قد يؤثر في السيولة والتدفقات النقدية والالتزامات التمويلية، حتى مع استمرار فرص النمو الصناعي على المدى الطويل.
وأكد أن الاستثمارات الجديدة يجب أن تستند إلى طلب تجاري يمكن التحقق منه، وقدرة واضحة على المنافسة، وخطط تمويل وتنفيذ تراعي توقيت المشروعات ومتطلبات العملاء، وليس فقط التوقعات العامة لنمو الأسواق.
خفض الانبعاثات يعزز أهمية التكنولوجيا والقدرة التنافسية في قرارات الاستثمار
وفيما يتعلق بالتحول نحو إنتاج الصلب منخفض الانبعاثات الكربونية، أكد أبو المكارم أن المتطلبات البيئية أصبحت من العوامل المؤثرة في مستقبل الصناعة، مع تزايد اهتمام العملاء والأسواق العالمية بالبصمة الكربونية للمنتجات الصناعية.
وأوضح أن نجاح الاستثمارات المرتبطة بخفض الانبعاثات لا يتوقف على استخدام التكنولوجيا الحديثة وحدها، بل يعتمد على تكلفتها الاقتصادية، وتوافر الطاقة والمواد الأولية المناسبة، وقدرتها على تحسين تنافسية المنتجات وتلبية متطلبات العملاء في الأسواق المستهدفة.
وقال: «يمثل خفض الانبعاثات أحد التحولات الرئيسية في صناعة الصلب، لكن نجاح هذه الاستثمارات لا يتوقف على التكنولوجيا وحدها، بل على قدرتها على خفض التكاليف، وتعزيز تنافسية المنتجات، وتلبية متطلبات الأسواق العالمية، وتحقيق عوائد اقتصادية تبرر رأس المال المستثمر».
وأشار إلى أن المنتجات منخفضة الانبعاثات قد توفر فرصاً تجارية مهمة وتساعد في الحفاظ على القدرة التنافسية في بعض الأسواق، إلا أن ذلك لا يعني بالضرورة استعداد جميع العملاء لدفع أسعار أعلى تغطي تكاليف الاستثمار الإضافية.
وأكد أهمية ربط قرارات التحديث التقني بخطط واضحة للإنتاج والتسويق والتمويل، مع دراسة العوائد المتوقعة ومدى تأثير الاستثمارات الجديدة في القيمة الاقتصادية للمصانع على المدى الطويل.
صناعة الصلب تدخل مرحلة تتقدم فيها القيمة الاقتصادية على حجم الإنتاج
واختتم أبو المكارم بالتأكيد على أن صناعة الصلب العالمية تتجه نحو مرحلة تتزايد فيها أهمية جودة القرارات الاستثمارية، مع ضرورة توجيه رؤوس الأموال نحو أصول صناعية قادرة على تحقيق مزايا تنافسية وعوائد مستدامة، بدلاً من الاعتماد على زيادة الإنتاج باعتبارها المعيار الرئيسي للنمو.
وأشار إلى أن مستقبل الصناعة سيتحدد بمدى قدرة المستثمرين والمنتجين على تطوير الأصول القائمة، وتحسين جودة المنتجات، ورفع كفاءة استخدام الطاقة والمواد الأولية، وتعزيز التكامل بين مراحل الإنتاج والتصنيع والتوزيع.
وقال أبو المكارم: «الاستثمارات التي ستصنع الفارق في صناعة الصلب خلال العقد المقبل ليست بالضرورة تلك التي تضيف أكبر عدد من الأطنان إلى الأسواق، بل تلك التي تنجح في تحويل رأس المال إلى قدرات صناعية أكثر تنافسية، ومنتجات أعلى قيمة، وعوائد اقتصادية مستدامة».
وأضاف: «مستقبل صناعة الصلب لن يتحدد بحجم الاستثمارات الجديدة وحده، بل بقدرتها على رفع إنتاجية رأس المال وتطوير أصول صناعية قادرة على تحقيق عوائد تتجاوز تكلفة الاستثمار. فالفرصة الحقيقية تكمن في توجيه رؤوس الأموال نحو المشروعات التي تستحق الاستثمار وتستطيع الحفاظ على قدرتها التنافسية في الأسواق العالمية».
الروابط الرسمية للشركات
مجموعة هاندل (Handle Group)
الموقع الإلكتروني: https://handle.ae/
لينكدإن: https://www.linkedin.com/company/handle.ae/
مصنع بالرميثة للصناعات الحديدية (Belremaitha Steel Factory L.L.C.)
الموقع الإلكتروني: https://www.brsteeluae.com/
لينكدإن: https://www.linkedin.com/company/belremaitha-steel-factory-l-l-c