

تجارة بلاطات الصلب في البحر الأسود تتعطل بفعل قيود الشحن.. وواردات تركيا تهبط 27% إلى 1.95 مليون طن
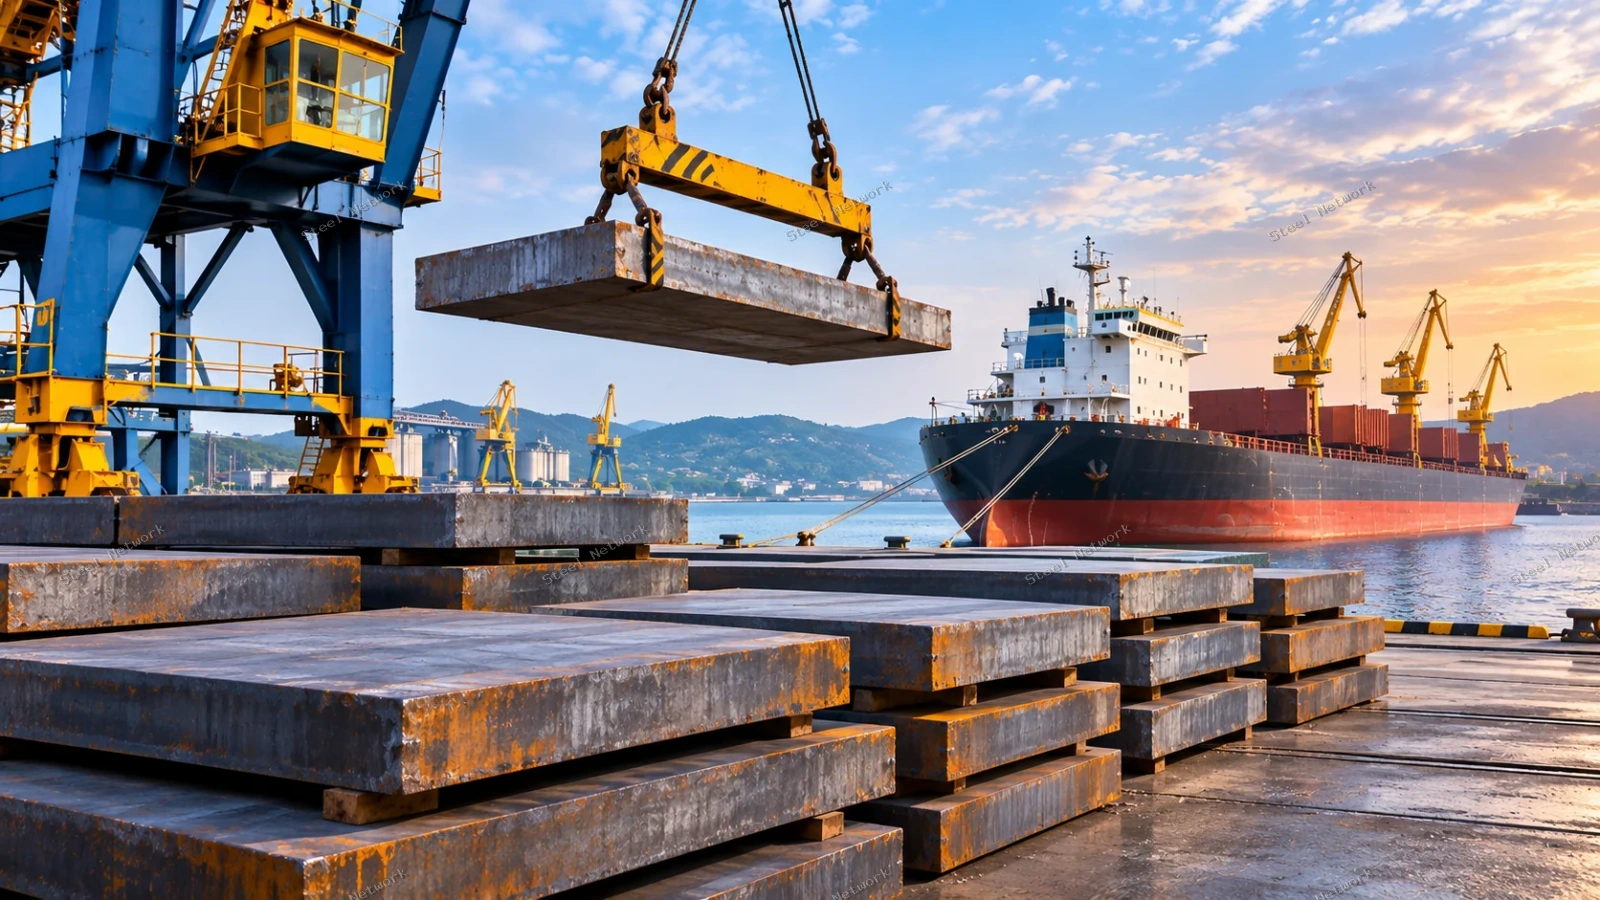

شهدت تجارة بلاطات الصلب نصف المصنعة (Slabs) في منطقة البحر الأسود حالة من شبه التوقف خلال أكتوبر 2026، نتيجة القيود المفروضة على حركة الشحن البحري وارتفاع المخاطر اللوجستية، ما دفع المنتجين الروس إلى البحث عن مسارات تصدير بديلة عبر موانئ البلطيق وشمال غرب روسيا، في وقت تراجعت فيه واردات تركيا من البلاطات بنسبة 27% خلال الأشهر الثمانية الأولى من العام.
ووفقًا لتقرير صادر عن مركز الأبحاث الصناعية GMK Center، نُشر يوم الأحد 1 نوفمبر 2026، فإن استمرار اضطرابات الشحن في البحر الأسود أدى إلى تراجع النشاط التجاري بصورة حادة، وسط صعوبات تواجه الموردين في تجميع الشحنات والتعاقد مع السفن، بالتزامن مع زيادة تكاليف النقل والتأمين.
وجاءت هذه التطورات في ظل استمرار حالة الضعف في السوق العالمية للبلاطات، رغم ارتفاع السعر المرجعي للصادرات البرازيلية بنحو 7 دولارات للطن خلال أكتوبر، ليصل إلى 577 دولارًا للطن على أساس التسليم على ظهر السفينة (FOB).
تحويل الشحنات الروسية إلى موانئ بديلة يرفع التكلفة 30 دولارًا للطن
أوضح التقرير أن القيود التي تواجه حركة السفن في البحر الأسود دفعت مصدري البلاطات الروس إلى دراسة إعادة توجيه الشحنات نحو الموانئ الواقعة في شمال غرب البلاد، خصوصًا موانئ بحر البلطيق.
إلا أن هذا التحول يفرض أعباء مالية وتشغيلية إضافية، حيث ترتفع تكاليف الخدمات اللوجستية بنحو 30 دولارًا للطن مقارنة بالتصدير عبر موانئ البحر الأسود.
كما تواجه الشركات صعوبات في نقل المنتجات بالسكك الحديدية إلى الموانئ البديلة، نتيجة بطء استقبال الشحنات وإعطاء أولوية لنقل الحبوب داخل روسيا.
وتحد هذه الاختناقات من قدرة مصانع الصلب على تجميع الكميات اللازمة لشحن السفن التجارية، ما يؤدي إلى تأخير عمليات التصدير وتعقيد ترتيبات النقل.
وفي ظل هذه الظروف، أصبحت مستويات الأسعار التقليدية للبلاطات المصدرة عبر البحر الأسود أقل تعبيرًا عن المعاملات الفعلية، نتيجة محدودية الصفقات القابلة للتنفيذ.
وكانت مؤسسة Fastmarkets قد علقت في سبتمبر تقييمات أسعار تصدير عدد من منتجات الصلب الروسية عبر البحر الأسود، من بينها البلاطات والبيليت واللفائف الساخنة والباردة ولفائف الأسلاك، بسبب عدم توافر بيانات تداول كافية لتحديد أسعار مرجعية موثوقة.
واردات تركيا من البلاطات تتراجع 27.3% خلال 8 أشهر
انعكست التغيرات في حركة التجارة الإقليمية على السوق التركية، التي سجلت انخفاضًا في واردات بلاطات الصلب بنسبة 27.3% خلال الفترة من يناير إلى أغسطس 2026، لتصل إلى نحو 1.95 مليون طن، وفقًا لبيانات معهد الإحصاء التركي.
كما انخفضت قيمة الواردات بنسبة 25.2% على أساس سنوي، لتسجل نحو 974.68 مليون دولار.
وخلال أغسطس وحده، تراجعت الكميات المستوردة إلى 227,584 طنًا، بانخفاض نسبته 27.8% مقارنة بيوليو، و44.7% مقارنة بأغسطس 2025.
وبلغت قيمة واردات الشهر نحو 125.99 مليون دولار، بانخفاض سنوي قدره 34.9%.
وتشير هذه الأرقام إلى تغير واضح في حركة استيراد المنتجات نصف المصنعة إلى تركيا، في ظل تراجع الشحنات من الموردين التقليديين والتحول التدريجي نحو مصادر بديلة.
روسيا تحتفظ بالصدارة رغم انخفاض صادراتها إلى تركيا
حافظت روسيا على موقعها كأكبر مورد لبلاطات الصلب إلى السوق التركية خلال الأشهر الثمانية الأولى من عام 2026، بإجمالي شحنات بلغ نحو 1.07 مليون طن، بانخفاض سنوي يقارب 21%.
كما انخفضت الواردات التركية من ماليزيا بنسبة 47% إلى نحو 358 ألف طن.
وفي المقابل، ارتفعت واردات تركيا من فيتنام إلى نحو 100 ألف طن، بما يعادل ضعف المستوى المسجل خلال الفترة المماثلة من العام الماضي.
وزادت الشحنات القادمة من إندونيسيا بنسبة 76% إلى نحو 81 ألف طن.
ورغم نمو الإمدادات من بعض الأسواق الآسيوية، فإن هذه الزيادات لم تكن كافية لتعويض الانخفاض في الواردات من الموردين الرئيسيين.
وفي الوقت نفسه، ارتفع إنتاج تركيا المحلي من بلاطات الصلب بنسبة 17% خلال يناير–أغسطس 2026، ليصل إلى نحو 10.7 مليون طن، ما يعكس زيادة الاعتماد على الإنتاج المحلي بالتزامن مع تراجع الواردات.
صادرات البلاطات الروسية إلى الاتحاد الأوروبي تنخفض 34%
لم تقتصر التغيرات التجارية على السوق التركية، إذ أظهرت البيانات تراجع صادرات البلاطات الروسية إلى الاتحاد الأوروبي بنسبة 34% خلال الفترة من يناير إلى أغسطس 2026، لتصل إلى نحو 1.56 مليون طن.
واستحوذت بلجيكا على نحو 768 ألف طن من هذه الكميات، بانخفاض سنوي نسبته 10%، فيما تراجعت الواردات الإيطالية من البلاطات الروسية بنسبة 65% إلى 192 ألف طن.
وبدأت في الأول من أكتوبر 2026 فترة جديدة من نظام الحصص الأوروبية المنظم لواردات البلاطات الروسية، بحجم يبلغ 2.6 مليون طن، وتستمر حتى 30 سبتمبر 2027.
وتأتي هذه التطورات في ظل استمرار تأثير القيود التجارية واللوجستية على حركة المنتجات نصف المصنعة، خصوصًا بالنسبة إلى المصانع الأوروبية المعتمدة على استيراد البلاطات لتغذية خطوط الدرفلة.
أسعار البلاطات البرازيلية ترتفع إلى 577 دولارًا للطن
في الأسواق الدولية، سجل السعر المرجعي لتصدير البلاطات البرازيلية ارتفاعًا بنحو 7 دولارات للطن خلال أكتوبر، ليصل إلى 577 دولارًا للطن FOB.
وشهدت الأسعار ارتفاعًا إلى مستويات قريبة من 580 دولارًا للطن خلال الشهر، قبل أن تتراجع بصورة محدودة نتيجة تقلبات سعر صرف الريال البرازيلي مقابل الدولار الأمريكي.
وتأثرت السوق البرازيلية بتغيرات سعر الصرف وتوقعات الإجراءات التجارية المتعلقة بواردات اللفائف الساخنة الصينية، إلى جانب تحركات العرض والطلب في الأسواق المستوردة.
ووفقًا للبيانات التي استعرضها GMK Center، بلغت صادرات البرازيل من البلاطات نحو 4.8 مليون طن خلال الأشهر التسعة الأولى من عام 2026، بزيادة محدودة بلغت 0.4% على أساس سنوي.
وتبقى الولايات المتحدة من أبرز الوجهات الرئيسية للبلاطات البرازيلية، إلى جانب الأسواق الأوروبية والمكسيكية.
ويُعد سعر 577 دولارًا للطن مؤشرًا مرجعيًا للصادرات البرازيلية، ولا يمثل متوسط جميع أسعار الصفقات أو سعر البلاطات الروسية في البحر الأسود.
اضطرابات الشحن تعيد تشكيل تجارة الصلب نصف المصنع
تعكس التطورات الأخيرة التأثير المتزايد للمخاطر اللوجستية على تجارة المنتجات الفولاذية نصف المصنعة، التي تمثل مدخلات أساسية لمصانع الدرفلة وإنتاج اللفائف والصفائح المسطحة.
ومع ارتفاع تكاليف النقل وصعوبة الوصول إلى الموانئ التقليدية، تتجه الشركات المستوردة إلى إعادة تقييم مصادر التوريد، ومدد التسليم، والتكاليف الإجمالية للواردات.
وقد يوفر تراجع الشحنات الروسية فرصًا لموردين من أسواق أخرى، بما فيها الدول الآسيوية والبرازيل، إلا أن الاستفادة من هذه الفرص تظل مرتبطة بمدى تنافسية الأسعار وتكاليف الشحن وتوافر الكميات المطلوبة.
وتظل عودة النشاط التجاري إلى البحر الأسود مرتبطة بتحسن ظروف الملاحة وتوافر خدمات النقل والتأمين، في وقت تواجه فيه صناعة الصلب العالمية تحديات تتعلق بضعف الطلب وفائض الطاقات الإنتاجية وتغير خريطة التجارة الدولية.
المصدر: GMK Center – SteelOrbis – Fastmarkets، 1 نوفمبر 2026.