

«فالي» البرازيلية: ارتفاع تكاليف الطاقة والشحن يدفع 160 مليون طن من إمدادات خام الحديد العالمية إلى دائرة الخسائر
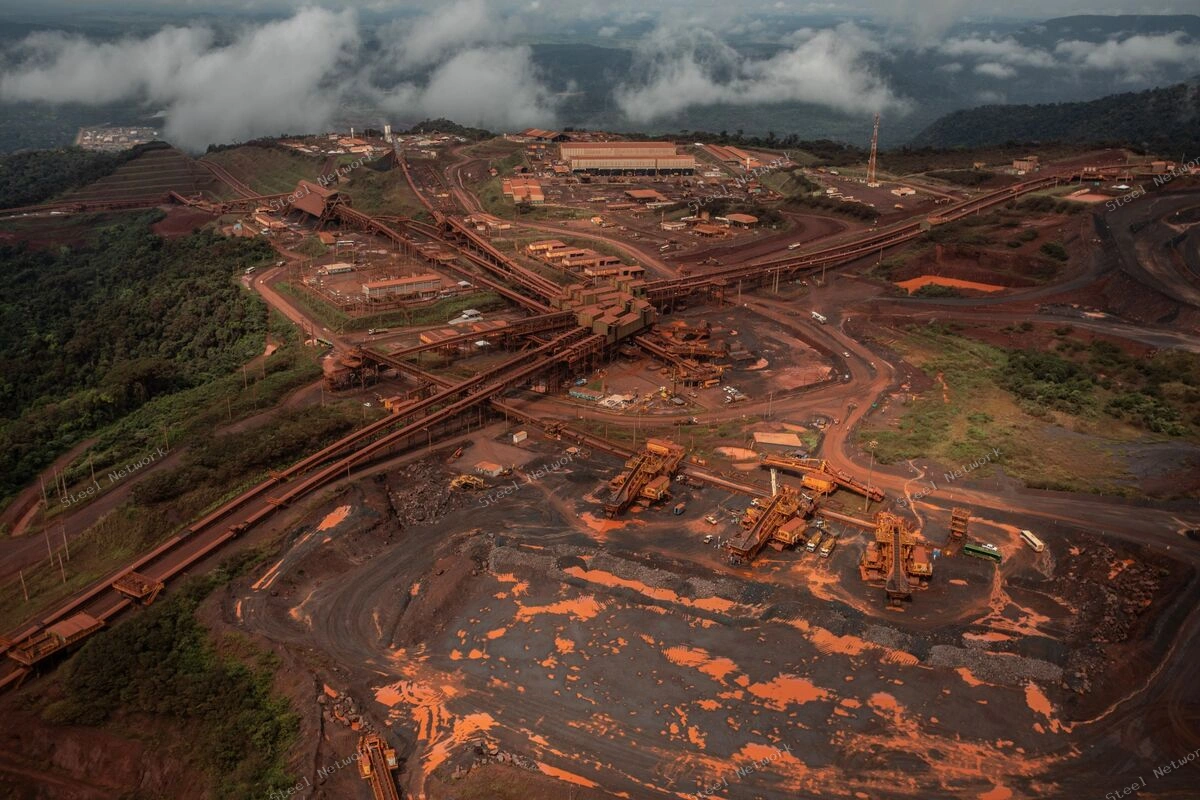

حذرت شركة «فالي» (Vale) البرازيلية، إحدى أكبر منتجي خام الحديد في العالم، من أن الارتفاع الحاد في تكاليف الطاقة والشحن البحري جعل نحو 10% من إمدادات خام الحديد المتداولة عالميًا عبر البحر غير مربحة اقتصاديًا، بما يعادل نحو 160 مليون طن سنويًا، في ظل استمرار الضغوط على الأسعار وتراجع هوامش أرباح شركات التعدين.
وقال الرئيس التنفيذي للشركة، جوستافو بيمنتا (Gustavo Pimenta)، في مقابلة مع وكالة بلومبرج، إن ارتفاع أسعار الوقود وتكاليف النقل البحري، المرتبط بالتوترات والصراع في منطقة الشرق الأوسط، أدى إلى زيادة الأعباء التشغيلية على منتجي خام الحديد، خصوصًا الشركات ذات تكاليف الإنتاج المرتفعة.
وأوضح أن نحو 15 مليون طن من الطاقة الإنتاجية السنوية خرجت بالفعل من السوق نتيجة ارتفاع التكاليف، متوقعًا أن تؤدي التخفيضات الإضافية في الإنتاج إلى إعادة التوازن بين العرض والطلب، وربما دعم تعافي الأسعار خلال الفترة المقبلة.
أسعار خام الحديد تتراجع دون 90 دولارًا للطن
تأتي هذه التصريحات بعدما تراجعت العقود الآجلة لخام الحديد في بورصة سنغافورة إلى أقل من 90 دولارًا للطن خلال الأسبوع المنتهي في 16 أكتوبر 2026، للمرة الأولى منذ نحو عامين، لتصل خسائر الأسعار منذ بداية العام إلى نحو 15%.
ويرجع هذا التراجع إلى استمرار الضغوط على الطلب من جانب قطاع الصلب الصيني، بالتزامن مع وفرة المعروض العالمي ودخول كميات إضافية من الخام إلى الأسواق، من بينها إمدادات مشروع «سيماندو» (Simandou) العملاق في غينيا.
وتسببت هذه التطورات في زيادة الضغوط على شركات التعدين، حيث أدى انخفاض أسعار البيع وارتفاع تكاليف التشغيل والشحن إلى تقلص هوامش الأرباح، ودفع بعض المنتجين مرتفعي التكلفة إلى تقليص الإنتاج أو وقف العمليات مؤقتًا.
ويرى الرئيس التنفيذي لـ«فالي» أن الأسعار الحالية لا تعكس بصورة كافية الزيادة في تكاليف الوقود والشحن، مشيرًا إلى أن استمرار خروج الإمدادات غير المربحة من السوق قد يسهم في دعم الأسعار، دون تحديد إطار زمني واضح للتعافي.
تكاليف إنتاج «فالي» ترتفع إلى 61.6 دولار للطن
انعكست الضغوط التشغيلية على نتائج الشركة نفسها، حيث ارتفعت التكاليف الإجمالية لخام الحديد، وفق مقياس التكلفة الشاملة (All-in Cost)، بنسبة 18% على أساس سنوي خلال الربع الثاني من عام 2026، لتصل إلى 61.6 دولارًا للطن، متأثرة بشكل جزئي بارتفاع تكاليف الشحن.
كما ارتفعت التكاليف النقدية المباشرة للإنتاج (C1)، باستثناء مشتريات الخام من أطراف خارجية، بنسبة 9% لتصل إلى 24.1 دولارًا للطن، مدفوعة بصورة رئيسية بارتفاع قيمة الريال البرازيلي.
وفي ضوء هذه التطورات، عدلت الشركة توقعاتها لمتوسط تكلفة الإنتاج النقدية خلال عام 2026 إلى نطاق يتراوح بين 22.5 و23.5 دولارًا للطن، بينما قدرت التكاليف الشاملة بما يتراوح بين 58 و62 دولارًا للطن.
وتعكس هذه المؤشرات تنامي أهمية تكاليف الطاقة والشحن وأسعار الصرف في تحديد القدرة التنافسية لشركات تعدين خام الحديد، إلى جانب تكلفة الاستخراج والمعالجة.
«فالي» تتمسك بقوة الطلب الصيني وتراهن على نمو الهند وفيتنام
ورغم الضغوط السعرية، أعرب بيمنتا عن ثقته في استمرار الطلب على خام الحديد في الأسواق الرئيسية، مؤكدًا أن الطلب الصيني لا يزال يتمتع بمستويات مستقرة نسبيًا، إلى جانب وجود فرص نمو في الدول التي توسع طاقاتها لإنتاج الصلب، وعلى رأسها الهند وفيتنام.
وأشار إلى أن تقليص الإنتاج لدى الشركات الأعلى تكلفة قد يساعد على استعادة التوازن في سوق خام الحديد البحرية، في ظل استمرار الطلب من كبار منتجي الصلب.
وفي الوقت نفسه، تواجه السوق العالمية تحديًا يتمثل في دخول إمدادات جديدة من المشروعات التعدينية الكبرى، مقابل الضغوط التي تدفع بعض الشركات الصغيرة والمتوسطة إلى خفض إنتاجها.
استثمارات جديدة لتعزيز إمدادات الخام البرازيلي
وفي إطار خططها لتعزيز مصادر الإمداد، أعلنت «فالي» خلال سبتمبر 2026 اتفاقًا للاستحواذ على حصة أقلية تبلغ 30% في شركة التعدين البرازيلية «ليجا» (Ligga S.A.)، باستثمار يقارب 190 مليون دولار.
ويتضمن الاتفاق ترتيبات طويلة الأجل تمنح «فالي» الحق الحصري في شراء كامل إنتاج الشركة من خام الحديد الناعم المخصص لعمليات التلبيد (Sinter Feed)، مع استمرار خضوع الصفقة للموافقات التنظيمية والإجراءات المعتادة.
ويستهدف الاستثمار توفير كميات إضافية من خام الحديد عالي الجودة، وتعزيز مرونة منظومة الإمداد التابعة للشركة في شمال البرازيل.
وتأتي هذه التطورات في وقت تراقب فيه أسواق الحديد والصلب العالمية اتجاهات إنتاج الخام وتكاليف الشحن، باعتبارها من العوامل الرئيسية التي تؤثر على تكلفة إنتاج الصلب وقدرة المصانع على المنافسة.
ومن شأن استمرار ارتفاع التكاليف وخروج المزيد من الإمدادات مرتفعة التكلفة أن يحد من وفرة الخام في بعض الأسواق، رغم أن انعكاس ذلك على الأسعار سيظل مرتبطًا بحجم الطلب الفعلي من مصانع الصلب، خصوصًا في الصين.
المصدر: Vale – Bloomberg – SteelOrbis – GMK Center