

«بي إتش بي» الأسترالية ترفع إنتاج خام الحديد 4% إلى 66.5 مليون طن وتستهدف 272 مليون طن خلال العام المالي 2027
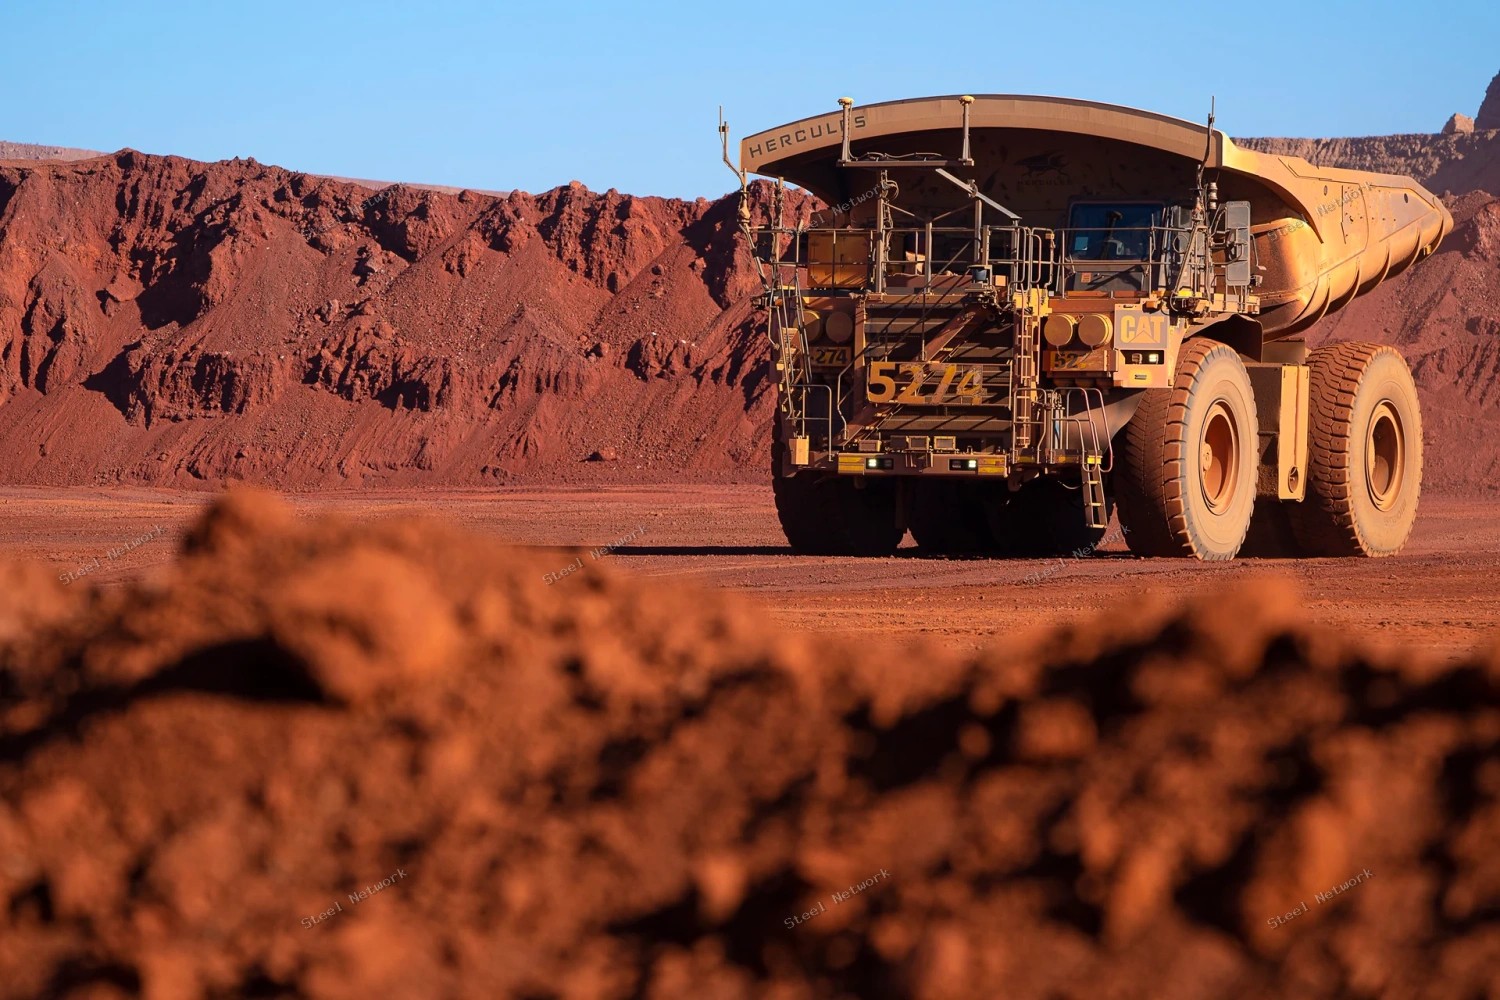

أعلنت مجموعة التعدين الأسترالية «بي إتش بي» (BHP)، إحدى أكبر شركات إنتاج خام الحديد في العالم، ارتفاع إنتاجها من الخام بنسبة 4% خلال الربع الأول من عامها المالي 2026–2027، المنتهي في 30 سبتمبر 2026، ليصل إلى 66.5 مليون طن، مقارنة بنحو 64.1 مليون طن خلال الفترة المماثلة من العام السابق، مدعومًا بتحسن الكفاءة التشغيلية في المناجم وشبكات السكك الحديدية والموانئ.
وأوضحت الشركة في تقريرها التشغيلي الصادر يوم 20 أكتوبر أن الإنتاج تراجع بنسبة 2% مقارنة بالربع السابق، نتيجة أعمال الصيانة الدورية، فيما أبقت على توقعاتها للإنتاج خلال العام المالي المنتهي في يونيو 2027 دون تغيير، عند مستويات تتراوح بين 260 و272 مليون طن.
أداء قياسي لعمليات خام الحديد في أستراليا الغربية
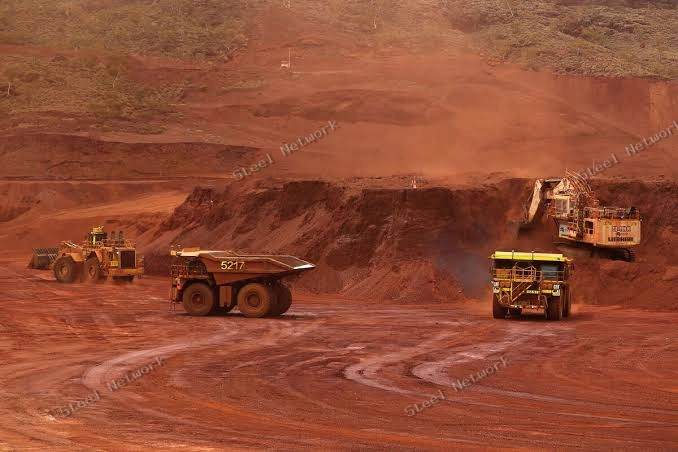
سجلت عمليات خام الحديد التابعة للمجموعة في أستراليا الغربية (WAIO) إنتاجًا بلغ 64.3 مليون طن خلال الفترة من يوليو إلى سبتمبر 2026، بزيادة سنوية قدرها 4%، وذلك وفقًا لحصة الشركة من الإنتاج.
أما إجمالي إنتاج هذه العمليات على أساس الملكية الكاملة، فقد بلغ 71.9 مليون طن، بارتفاع نسبته 2% مقارنة بالفترة المقابلة من العام الماضي.
وأكدت المجموعة أن عمليات التعدين والنقل بالسكك الحديدية والموانئ حققت مستويات تشغيلية قياسية للربع الأول من العام المالي، رغم تنفيذ برنامج مكثف للصيانة في عدد من المرافق الرئيسية.
وفي المقابل، انخفض الإنتاج بنسبة 3% مقارنة بالربع السابق على أساس حصة الشركة، متأثرًا جزئيًا بأعمال إعادة تأهيل وحدة تفريغ عربات السكك الحديدية الرابعة (Car Dumper 4) في ميناء بورت هيدلاند.
وأوضحت «بي إتش بي» أن أعمال التطوير أثرت على الإنتاج بنحو 1.4 مليون طن خلال الربع، على أساس إجمالي المشروع، مشيرة إلى أن نسبة الإنجاز بلغت نحو 40%، مع استمرار العمل وفق الجدول الزمني المحدد للانتهاء خلال النصف الأول من العام المالي الحالي.
ارتفاع مبيعات الخام رغم انخفاض متوسط الأسعار
وعلى صعيد المبيعات، ارتفعت مبيعات خام الحديد من عمليات أستراليا الغربية بنسبة 6% على أساس سنوي، لتصل إلى 66.3 مليون طن، مقارنة بنحو 62.4 مليون طن خلال الفترة المماثلة من العام السابق.
وشملت المبيعات نحو 47.8 مليون طن من خام الحديد الناعم (Fines)، بزيادة سنوية قدرها 13%، مقابل 18.5 مليون طن من خام الحديد الكتلي (Lump)، بانخفاض نسبته 9%.
وفي المقابل، تراجع متوسط سعر البيع المحقق لخام الحديد لدى المجموعة بنسبة 9% على أساس سنوي وفصلي، ليسجل 76.27 دولارًا للطن الرطب على أساس التسليم على ظهر السفينة (FOB)، مقارنة بنحو 84.04 دولارًا للطن خلال الفترة المماثلة من العام السابق.
ويأتي تراجع متوسط الأسعار المحققة بالتزامن مع استمرار التقلبات في أسواق المواد الخام العالمية، في ظل تغير مستويات الطلب على الصلب وتكاليف الطاقة والنقل البحري.
استثمارات لزيادة الطاقة الإنتاجية إلى أكثر من 305 ملايين طن
تواصل «بي إتش بي» تنفيذ مجموعة من الاستثمارات الرامية إلى زيادة الطاقة الإنتاجية لعمليات خام الحديد في أستراليا الغربية إلى أكثر من 305 ملايين طن سنويًا على أساس الملكية الكاملة، ضمن برنامج التوسع المستهدف بنهاية العام المالي 2027–2028.
وتشمل هذه المشروعات إنشاء وحدة سادسة لتفريغ عربات السكك الحديدية في ميناء بورت هيدلاند (Car Dumper 6)، والمقرر الانتهاء منها خلال الربع الرابع من العام المالي 2027–2028.
ومن المتوقع أن تسهم الوحدة الجديدة في تحسين قدرات مناولة الخام وعمليات الخلط والغربلة، إلى جانب تعويض التأثيرات التشغيلية الناتجة عن أعمال تحديث وحدات التفريغ الأخرى خلال السنوات التالية.
كما يواصل مشروع كسارة ويسترن ريدج (Western Ridge Crusher) تقدمه، مع استهداف بدء إنتاج الخام خلال النصف الأول من العام المالي 2026–2027.
وأبقت المجموعة على توقعاتها لإنتاج عمليات أستراليا الغربية خلال العام المالي الحالي عند مستويات تتراوح بين 253 و264 مليون طن وفقًا لحصتها من الإنتاج، بما يعادل 286 إلى 298 مليون طن على أساس الملكية الكاملة.
ارتفاع إنتاج «ساماركو» البرازيلية إلى 2.2 مليون طن
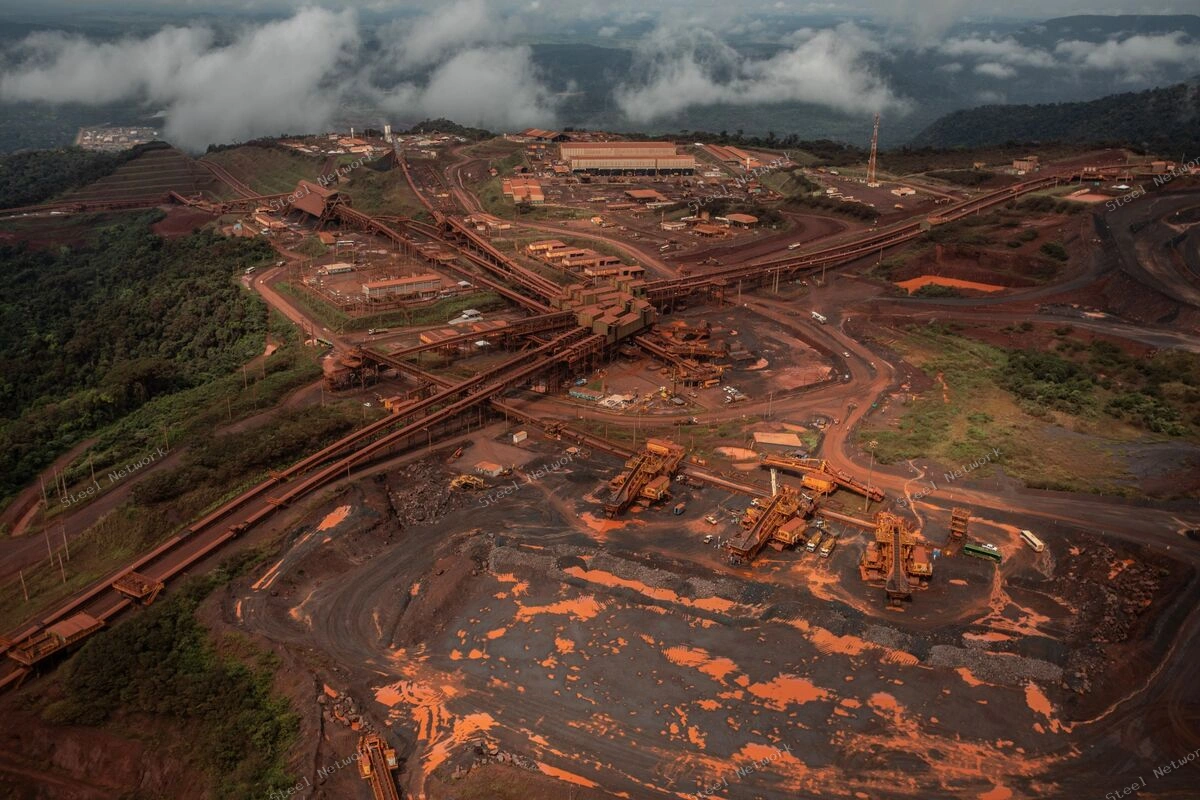
وفي البرازيل، ارتفع إنتاج شركة «ساماركو» (Samarco)، التي تمتلك «بي إتش بي» حصة فيها، بنسبة 4% على أساس سنوي و10% مقارنة بالربع السابق، ليصل إنتاج المجموعة المنسوب إليها إلى نحو 2.2 مليون طن، مدعومًا بتحسن أداء وحدات تركيز خام الحديد.
وحافظت المجموعة على توقعاتها لإنتاج «ساماركو» خلال العام المالي 2027 عند مستويات تتراوح بين 7.5 و8 ملايين طن وفقًا لحصتها.
وقال الرئيس التنفيذي لمجموعة «بي إتش بي»، براندون كريج، إن أعمال المواد الخام الرئيسية حققت بداية قوية للعام المالي الجديد، رغم كثافة برامج الصيانة، مشيرًا إلى استمرار التحديات الناجمة عن التوترات الجيوسياسية وعدم اليقين التجاري وارتفاع تكاليف الطاقة والشحن.
وتأتي نتائج المجموعة في وقت تتابع فيه أسواق الحديد والصلب العالمية تطورات إنتاج شركات التعدين الكبرى، خصوصًا مع استمرار الصين والهند في لعب دور رئيسي في الطلب العالمي على خام الحديد، وتأثير التغيرات في الإمدادات وتكاليف الشحن على اتجاهات الأسعار.
المصدر: BHP – SteelOrbis – GMK Center