

أرباح «شيام ميتاليكس» الهندية تقفز 96.2% إلى 511 كرور روبية خلال الربع الثاني.. ومبيعات الصلب والمنتجات المعدنية ترتفع إلى 1.55 مليون طن
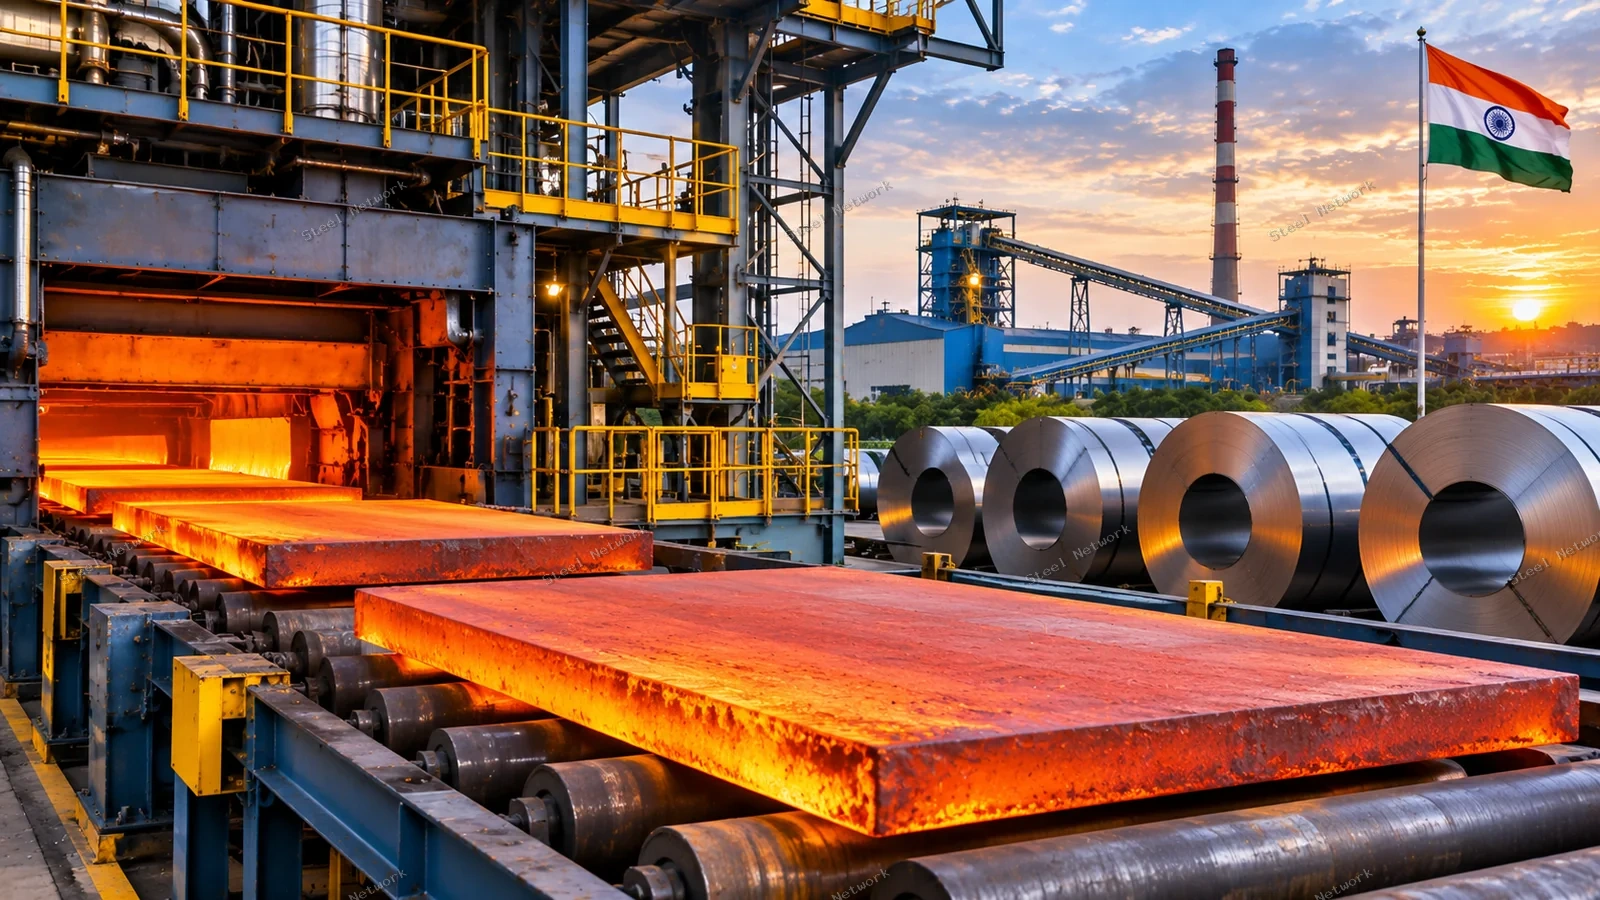

أعلنت شركة «شيام ميتاليكس آند إنرجي» (Shyam Metalics & Energy Limited) الهندية ارتفاع صافي أرباحها المجمعة بنسبة 96.2% خلال الربع الثاني من السنة المالية 2026–2027، المنتهي في سبتمبر الماضي، لتصل إلى نحو 511 كرور روبية هندية، مقارنة بنحو 261 كرور روبية خلال الفترة المماثلة من العام السابق، مدعومة بارتفاع أحجام المبيعات وتحسن الأداء التشغيلي والتوسع في المنتجات الصناعية ذات القيمة المضافة.
ووفقًا للنتائج المالية التي أعلنتها الشركة يوم السبت 31 أكتوبر 2026، ارتفعت الإيرادات بنسبة 33.4% على أساس سنوي إلى 5,960 كرور روبية، مقارنة بنحو 4,467 كرور روبية خلال الفترة المقابلة من عام 2025.
كما سجل إجمالي حجم المبيعات من المنتجات المعدنية والفولاذية المختلفة نموًا بنسبة 26%، ليصل إلى نحو 1.55 مليون طن، في ظل زيادة الطلب على المنتجات المعدنية الوسيطة والصلب المسطح.
وتعمل المجموعة الهندية في مجالات إنتاج الحديد المختزل والبيليت وحديد التسليح ولفائف الأسلاك والمنتجات المسطحة والصلب المقاوم للصدأ والسبائك المعدنية، إلى جانب أنشطة الطاقة والمواد الخام.
الأرباح التشغيلية ترتفع 40.9% إلى 857 كرور روبية
أظهرت النتائج ارتفاع الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) بنسبة 40.9% إلى 857 كرور روبية خلال الفترة من يوليو إلى سبتمبر 2026، مقارنة بنحو 609 كرور روبية قبل عام.
كما ارتفعت الأرباح التشغيلية المعدلة (Operating EBITDA) بنسبة 52.6%، لتصل إلى 823 كرور روبية، مقابل 539 كرور روبية في الربع المماثل من العام السابق.
وتحسن هامش EBITDA إلى 14.4%، مقارنة بنحو 13.6%، بزيادة قدرها 0.8 نقطة مئوية، بينما ارتفع هامش الأرباح التشغيلية المعدلة إلى 13.8%، مقابل 12.1%.
وعلى أساس فصلي، زادت الإيرادات بنسبة 9.3% مقارنة بالربع الأول من السنة المالية، فيما ارتفع صافي الربح بنسبة 45.7%.
وتشير هذه النتائج إلى تحسن الأداء التشغيلي للمجموعة بالتزامن مع نمو المبيعات وزيادة مساهمة بعض المنتجات ذات القيمة المضافة.
وأوضحت الشركة أنها اعتمدت خلال الربع الحالي الانتقال من طريقة القسط المتناقص إلى طريقة القسط الثابت في احتساب الإهلاك، وهو تغيير محاسبي ينبغي أخذه في الاعتبار عند مقارنة صافي الأرباح بين الفترات المالية.
المبيعات ترتفع إلى 1.55 مليون طن بقيادة المنتجات المعدنية
بلغ إجمالي مبيعات المجموعة من المنتجات المختلفة نحو 1.549 مليون طن خلال الربع الثاني، مقارنة بمستويات أقل بنسبة 26% خلال الفترة نفسها من العام الماضي.
وسجلت مبيعات المنتجات المعدنية الوسيطة، التي تشمل كريات خام الحديد والحديد المختزل والحديد الغفل، ارتفاعًا بنسبة 39.2% إلى 943 ألف طن، مقابل نحو 677 ألف طن.
كما ارتفعت مبيعات منتجات الصلب الكربوني الطويل، بما يشمل البيليت والمنتجات الطويلة، بنسبة 1.5% إلى نحو 432.6 ألف طن، مقارنة بنحو 426.1 ألف طن قبل عام.
وفي قطاع المنتجات المسطحة، حققت المجموعة نموًا لافتًا في المبيعات بنسبة 109.7%، لتصل إلى 81.5 ألف طن، مقابل نحو 38.9 ألف طن خلال الفترة المقابلة.
وتشمل هذه الفئة اللفائف والصفائح المدرفلة على البارد، وأنابيب ومنتجات الصلب المسطح الأخرى التي تصنعها المجموعة.
كما ارتفعت مبيعات الصلب المقاوم للصدأ بنسبة 20.7% إلى نحو 29.8 ألف طن، بينما زادت مبيعات السبائك المتخصصة بنسبة 4.7% إلى نحو 56.7 ألف طن.
ويعكس هذا التفاوت ارتفاع مساهمة المنتجات المعدنية الوسيطة والمسطحات في نمو مبيعات المجموعة، مقارنة بالنمو المحدود نسبيًا في المنتجات الطويلة.
تحسن متوسط أسعار بيع المنتجات المسطحة والصلب المقاوم للصدأ
أظهرت بيانات الشركة ارتفاع متوسط أسعار البيع المحققة لمنتجات الصلب الكربوني الطويل بنسبة 5.3% على أساس سنوي، لتصل إلى نحو 43,723 روبية للطن.
كما ارتفع متوسط أسعار بيع المنتجات المسطحة بنسبة 16.4% إلى نحو 85,111 روبية للطن، مقارنة بنحو 73,091 روبية خلال الفترة المقابلة.
وسجلت منتجات الصلب المقاوم للصدأ ارتفاعًا في متوسط الأسعار بنسبة 35.2% إلى نحو 177,156 روبية للطن.
وفي المقابل، بلغ متوسط سعر بيع المنتجات المعدنية الوسيطة نحو 20,325 روبية للطن، بزيادة نسبتها 5.1%.
وتوضح هذه المؤشرات أن النمو في الإيرادات لم يعتمد فقط على ارتفاع الكميات المباعة، وإنما استفاد كذلك من تحسن متوسط أسعار بعض فئات المنتجات.
إيرادات النصف الأول تتجاوز 11.4 ألف كرور روبية
على مستوى النصف الأول من السنة المالية 2026–2027، الممتد من أبريل إلى سبتمبر، ارتفعت إيرادات المجموعة بنسبة 28.4% إلى نحو 11,415 كرور روبية، مقارنة بنحو 8,890 كرور روبية خلال الفترة المماثلة من السنة السابقة.
كما ارتفع EBITDA بنسبة 34.4% ليصل إلى نحو 1,670 كرور روبية، مقابل 1,242 كرور روبية.
وبلغ صافي الربح المجمع نحو 862 كرور روبية، مقارنة بنحو 551 كرور روبية بحسب المقارنة الواردة في البيان الصحفي للشركة، بزيادة قدرها 56.4%.
وتؤكد هذه النتائج استمرار نمو أعمال المجموعة خلال النصف الأول، مدعومًا بالتوسع في الإنتاج وتحسن الأداء التجاري لعدد من المنتجات المعدنية.
خطة للاستحواذ على 51% من شركة مرتبطة بمنجم فحم
بالتزامن مع إعلان النتائج المالية، وافق مجلس إدارة «شيام ميتاليكس» على مقترح للاستحواذ على حصة مسيطرة تبلغ 51% في شركة «ألوم سولار» (Alom Solar Private Limited)، المرتبطة بحقوق تطوير منجم فحم «فوتامورا» (Phutamura Coal Block) في منطقة رايغاره بولاية تشاتيسغاره الهندية.
ويهدف المشروع إلى تعزيز التكامل الرأسي للمجموعة وتأمين إمدادات الفحم اللازمة لمحطات توليد الكهرباء التابعة لها وعمليات صناعة الصلب.
كما وافق مجلس الإدارة على موازنة استثمارية أولية تبلغ نحو 360 كرور روبية لتطوير المنجم وتجهيزه للتشغيل، على أن تبلغ مساهمة «شيام ميتاليكس» المقدرة نحو 183.6 كرور روبية، بما يتناسب مع حصتها المستهدفة.
وتتوقع الشركة أن يسهم المشروع في إضافة أرباح تشغيلية تدريجية مستقبلًا، مع تقدير مساهمة محتملة تبلغ نحو 400 كرور روبية بحلول السنة المالية 2030–2031، وفق افتراضاتها الاستثمارية.
ويظل تنفيذ الاستحواذ وتطوير المنجم خاضعًا لاستكمال الاتفاقيات والموافقات والإجراءات المطلوبة، ولا تمثل التقديرات المالية المستقبلية نتائج مضمونة.
توسعات في معالجة خام الحديد والطاقة المتجددة
أعلنت الشركة كذلك تشغيل منشأة جديدة لتركيز وتحسين خام الحديد بطاقة تبلغ 1.5 مليون طن سنويًا في مجمع سامبالبور، بهدف زيادة القدرة على الاستفادة من الخامات منخفضة الجودة وتحسين انتظام مواصفات المواد الخام المستخدمة في الإنتاج.
كما دشنت محطة طاقة شمسية بقدرة 8.9 ميجاوات في منشأة جاموريا، ضمن خطط زيادة مساهمة الكهرباء المتجددة في أنشطتها الصناعية.
وفي الصناعات التحويلية، أضافت المجموعة طاقة إنتاجية جديدة تبلغ 18 ألف طن سنويًا من رقائق الألومنيوم في سامبالبور، لترتفع الطاقة الإجمالية إلى نحو 42 ألف طن سنويًا.
وتندرج هذه الاستثمارات ضمن استراتيجية المجموعة لتعزيز التكامل بين المواد الخام وإنتاج الصلب والطاقة والتصنيع اللاحق.
الطلب الهندي يدعم التوسع الصناعي
تأتي النتائج في ظل استمرار نمو الطلب على الصلب في الهند، مدفوعًا بالمشروعات الحكومية والاستثمارات في البنية التحتية والصناعات التحويلية.
وقال بريج بوشان أغاروال، رئيس مجلس الإدارة والعضو المنتدب للشركة، إن الأداء خلال الربع الثاني جاء مدعومًا بتنفيذ الخطط التشغيلية ونموذج الأعمال المتكامل للمجموعة، إلى جانب التوسع في المنتجات المسطحة والأنشطة الصناعية اللاحقة.
وأشار إلى أن المجموعة تواصل تنفيذ استراتيجيتها طويلة الأجل حتى عام 2031، مع التركيز على زيادة الإنتاج وتعزيز التكامل الرأسي وتحسين القدرة على تمويل التوسعات المستقبلية.
كما تدرس الشركة فرصة تطوير مجمع متكامل للصلب بطاقة محتملة تصل إلى 9 ملايين طن سنويًا في ولاية ماهاراشترا، وهو مشروع لا يزال في مرحلة التقييم ويخضع لدراسات الجدوى وتوافر الأراضي والموافقات التنظيمية.
وتعكس نتائج «شيام ميتاليكس» استمرار التوسع في صناعة الصلب الهندية، مع تزايد اهتمام المنتجين بتأمين المواد الخام وتطوير المنتجات ذات القيمة المضافة والاستثمار في مرافق الطاقة والتجهيزات الصناعية.
المصدر: Shyam Metalics & Energy Limited – الإفصاح الرسمي والبيان الصحفي لنتائج الربع الثاني والنصف الأول من السنة المالية 2026–2027، الصادران في 31 أكتوبر 2026.