

لقاء حصري | الشرق الأوسط يمتلك فرص نمو قوية.. لكن أمن الإمدادات أصبح أكثر أهمية من انخفاض الأسعار
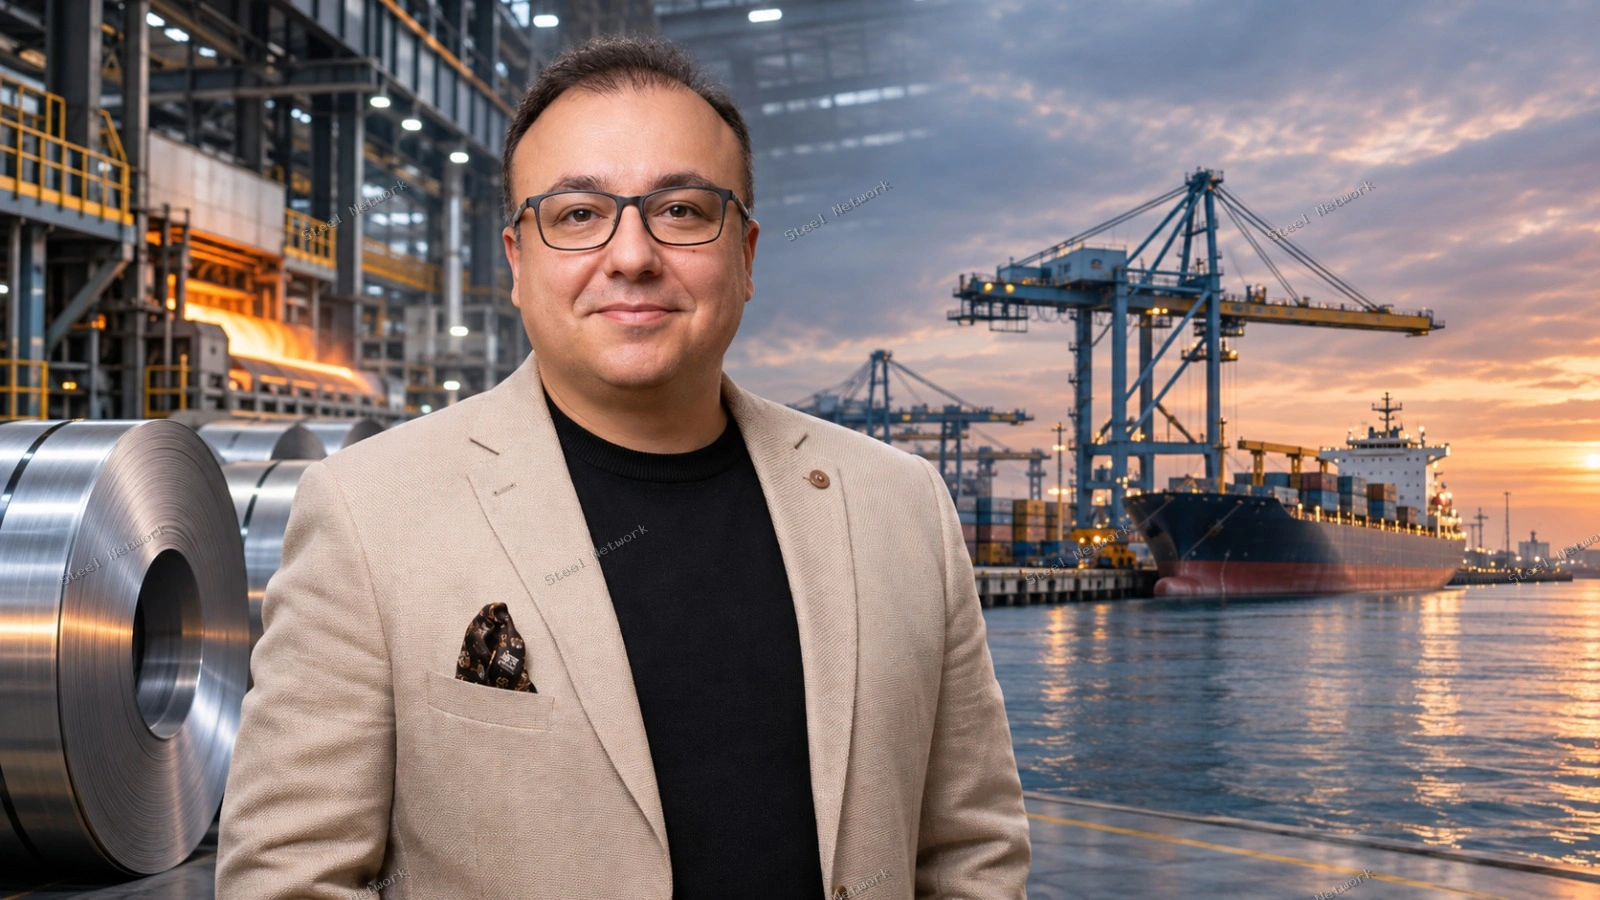

سرحات باباج لـ«ستيل نتورك»: 2027 سيكون عامًا صعبًا لصناعة الصلب العالمية.. والصين تواصل تحديد اتجاه الأسعار
-
فائض الإنتاج العالمي يتجاوز نمو الطلب ويحوّل تجارة الصلب إلى «سوق للمشترين».
-
الصين تفرض إيقاعها على أسعار مسطحات الصلب عالميًا وتزيد الضغوط على المنتجين المنافسين.
-
الحمائية الأوروبية تهدد تنافسية الصناعات التحويلية وتفتح فرصًا استثمارية جديدة أمام شمال أفريقيا.
-
الشركات القادرة على تجاوز تحديات 2027 ستكون في وضع أقوى للاستفادة من فرص النمو خلال 2028.
حوار خاص – ستيل نتورك
تمر صناعة الحديد والصلب العالمية بمرحلة من التحولات الهيكلية المتسارعة، في ظل استمرار فائض الطاقات الإنتاجية، وتباطؤ نمو الطلب، وتصاعد السياسات الحمائية والتوترات الجيوسياسية، ما يعيد تشكيل خريطة التجارة الدولية ويضع المنتجين والتجار أمام تحديات متزايدة للحفاظ على تنافسيتهم وهوامش أرباحهم.
وفي حوار خاص مع «ستيل نتورك»، قدم سرحات باباج (Serhat Babac)، مدير المبيعات بقطاع تجارة الصلب الدولية في شركة C&D Middle East DMCC، قراءة تحليلية شاملة لتطورات أسواق الصلب العالمية، مع التركيز على تقلبات أسعار مسطحات الصلب المدرفلة على الساخن (HRC)، وتأثير الصادرات الصينية، والفرص والتحديات التي تواجه الأسواق الأوروبية والتركية والشرق أوسطية.
وأكد باباج أن السوق العالمية أصبحت تميل بصورة متزايدة لصالح المشترين نتيجة استمرار فائض المعروض، مشيرًا إلى أن المنافسة لم تعد تعتمد على الأسعار وحدها، بل امتدت لتشمل الخدمات اللوجستية، وسرعة التسليم، والتمويل المرن، والقدرة على إدارة المخاطر.
وأوضح أن الشرق الأوسط لا يزال يمتلك فرصًا قوية لنمو الطلب على الصلب، مدفوعة بمشروعات البنية التحتية والاستثمارات الكبرى، خاصة في السعودية والإمارات، إلا أن التوترات الجيوسياسية واضطرابات سلاسل التوريد دفعت المشترين إلى إعطاء أولوية متزايدة لأمن الإمدادات واستمرارية التسليم على حساب المزايا السعرية وحدها.
كما حذر من أن التوسع في الإجراءات الحمائية الأوروبية قد يؤدي إلى إضعاف القدرة التنافسية للصناعات التحويلية، ويدفع بعض الأنشطة الصناعية إلى الانتقال خارج أوروبا، معتبرًا أن شمال أفريقيا من المناطق المرشحة للاستفادة من هذه التحولات.
وفيما يتعلق بالتوقعات المستقبلية، رجح باباج أن يشهد النصف الأول من عام 2027 ظروفًا صعبة لأسواق الصلب العالمية، في ظل استمرار التوترات السياسية وتقلبات أسعار الخامات وارتفاع القيود التجارية، مؤكدًا أن الشركات التي تنجح في التكيف مع هذه الظروف ستكون أكثر استعدادًا للاستفادة من فرص النمو المحتملة في عام 2028.
وإلى نص الحوار:
بدايةً، كيف تقيم الوضع الحالي لسوق الصلب العالمي، خاصة فيما يتعلق بالتوازن بين العرض والطلب وحركة التجارة الدولية؟
سرحات باباج:
يمر سوق الصلب العالمي حاليًا بمرحلة انتقالية تتسم بتباين واضح بين تطورات السوق الصينية وبقية الأسواق العالمية، في الوقت الذي يظل فيه الطلب العالمي مستقرًا نسبيًا دون تحقيق نمو ملموس.
لكن التحدي الأكبر الذي نواجهه في التجارة الدولية يتمثل في جانب العرض؛ إذ لا تزال الطاقات الإنتاجية الفائضة عالميًا تتجاوز نمو الطلب الفعلي، وهو ما أدى إلى تحول السوق إلى ما يمكن وصفه بـ«سوق المشترين»، حيث أصبحت وفرة المعروض عاملًا حاسمًا في تحديد مستويات الأسعار.
وفي هذه البيئة، لم يعد نجاح شركات التجارة الدولية قائمًا على توفير منتجات الصلب وحدها، بل أصبح تقديم حزمة متكاملة من الخدمات ضرورة تنافسية، تشمل النقل والخدمات اللوجستية، وسرعة التسليم، وتوفير حلول تمويلية مرنة وخيارات دفع متنوعة تتناسب مع احتياجات العملاء.
وأصبحت المرونة التشغيلية، والقدرة على قراءة الأسواق، واتخاذ القرارات الاستراتيجية في الوقت المناسب، من أهم العوامل التي تحدد قدرة الشركات على الحفاظ على هوامش أرباحها.
وفي الوقت نفسه، تتعرض التجارة الدولية لضغوط متزايدة نتيجة تصاعد السياسات الحمائية، بما في ذلك الرسوم الجمركية والحصص الاستيرادية وآليات تعديل الكربون على الحدود، وخاصة الآلية الأوروبية (CBAM).
وقد بدأت هذه الإجراءات بالفعل في تغيير اتجاهات التجارة العالمية، حيث تتجه كميات من الصلب التي كانت تدخل أسواقًا معينة إلى وجهات بديلة أقل تقييدًا، بينما تشهد الأسواق الأكثر حماية ارتفاعًا نسبيًا في الأسعار المحلية، وطولًا في فترات التسليم، واعتمادًا أكبر على الموردين المحليين أو المصادر المفضلة.
تشهد أسعار مسطحات الصلب المدرفلة على الساخن (HRC) تقلبات ملحوظة.. ما الأسباب الرئيسية وراء ذلك، وكيف تؤثر على التجارة الدولية؟
لم تعد تقلبات أسعار HRC مرتبطة فقط بالعلاقة التقليدية بين العرض والطلب، بل أصبحت نتيجة تداخل مجموعة من العوامل الاقتصادية والتجارية والجيوسياسية.
فمن ناحية، تتسبب التغيرات غير المتوقعة في تكاليف المواد الخام، مثل خام الحديد والفحم المعدني، في ضغوط مستمرة على الأسعار. ومن ناحية أخرى، تؤدي الصادرات القوية من الدول التي تعاني ضعف الاستهلاك المحلي إلى اضطراب استقرار الأسعار في الأسواق المستوردة.
لكن العامل الأكثر تأثيرًا خلال عام 2026، من وجهة نظري، كان التوترات الجيوسياسية والحروب والاضطرابات اللوجستية، حيث أصبحت التقلبات الحادة في أسعار الشحن من أبرز المحركات التي تؤثر على حركة الأسعار.
وبالنسبة لشركات التجارة الدولية، فقد غيرت هذه البيئة قواعد العمل بصورة جوهرية.
فالاستراتيجية التقليدية القائمة على شراء كميات كبيرة والاحتفاظ بها انتظارًا لارتفاع الأسعار أصبحت تنطوي على مخاطر مرتفعة للغاية.
التجارة اليوم أصبحت تعتمد بالدرجة الأولى على إدارة المخاطر، وليس المضاربة على اتجاه الأسعار.
ولهذا تتجه الشركات إلى خفض المخزونات والاعتماد بدرجة أكبر على الصفقات المرتبطة بطلبات شراء وبيع متقابلة (Back-to-Back Trading)، بما يسمح بتأمين هوامش الربح وتقليل التعرض لتقلبات السوق.
كما أصبح من الضروري أن تتعامل شركات التجارة مع عملائها باعتبارها شركاء حقيقيين، وليس مجرد موردين، من خلال فهم احتياجات المستهلكين النهائيين وجداول إنتاجهم ومتطلبات التسليم، خاصة في أسواق الشرق الأوسط وشمال أفريقيا.
كيف تنظر إلى الدور الصيني في أسواق مسطحات الصلب العالمية، خاصة فيما يتعلق بالصادرات والمنافسة السعرية؟
عندما نتحدث عن أسواق مسطحات الصلب العالمية، فإن الصين تظل نقطة البداية لأي تحليل جاد.
فالتطورات داخل السوق الصينية تمثل المرجع الأساسي الذي تتأثر به صناعة الصلب العالمية، خاصة مع التحولات الهيكلية الكبيرة التي يشهدها الاقتصاد الصيني.
ومع تباطؤ قطاعي العقارات والتشييد محليًا، اتجهت مصانع الصلب الصينية إلى تعزيز حضورها في الأسواق الخارجية للحفاظ على معدلات تشغيل طاقاتها الإنتاجية، وهو ما يفسر ارتفاع أحجام الصادرات.
وتتميز المصانع الصينية بقدرة كبيرة على التحرك السريع وتعديل أسعارها وفقًا للمتغيرات العالمية، وهو ما يجعلها لاعبًا رئيسيًا في تحديد اتجاهات أسعار مسطحات الصلب المدرفلة على الساخن عالميًا.
لكن من الخطأ الاعتقاد بأن المنافسة الصينية تعتمد على الأسعار المنخفضة فقط؛ فقد شهدت جودة المنتجات الصينية وتنوعها وكفاءة خدمات التصدير والخدمات اللوجستية تطورًا كبيرًا.
ويضع هذا الواقع ضغوطًا هائلة على المنتجين في الدول الأخرى، الذين أصبحوا مطالبين بتطوير استراتيجيات مختلفة للحفاظ على حصصهم السوقية.
فبعض المصانع يتجه إلى التركيز على المنتجات المتخصصة ذات القيمة المضافة، بينما يعتمد آخرون على ميزة القرب الجغرافي وسرعة التسليم، في حين تتزايد مطالبات بعض المنتجين بفرض رسوم مكافحة الإغراق وتدابير الحماية التجارية.
الصين ستظل العامل الأكثر تأثيرًا في تحقيق التوازن داخل سوق الصلب العالمي، ولا يمكن لأي شركة تعمل في التجارة الدولية تجاهل تحركات صادراتها عند وضع خططها التجارية.
كيف تقيم تطورات الطلب والفرص التجارية في أسواق أوروبا وتركيا والشرق الأوسط؟
تمثل هذه المناطق الثلاث بيئات تجارية مختلفة تمامًا، وهو ما يتطلب اعتماد استراتيجيات مستقلة للتعامل مع كل سوق.
أولًا: السوق الأوروبية
تمر أوروبا بمرحلة دفاعية، حيث لا يزال الطلب ضعيفًا نسبيًا نتيجة استمرار تعافي قطاعي التشييد والسيارات من تأثيرات ارتفاع أسعار الفائدة والتضخم.
وفي المقابل، أصبحت فرص التجارة التقليدية أكثر تقييدًا بسبب الحصص الاستيرادية وآلية تعديل الكربون على الحدود.
وتتجه أوروبا بصورة متزايدة نحو التحول طويل الأجل إلى الصلب الأخضر، ما يجعل السوق أكثر ارتباطًا بمتطلبات الامتثال البيئي والمنتجات المتخصصة مرتفعة القيمة، بدلًا من الاعتماد على التجارة التقليدية بالكميات الكبيرة.
ثانيًا: السوق التركية
تظل تركيا واحدة من أكثر أسواق الصلب ديناميكية ومرونة على المستوى العالمي، لكنها تواجه ضغوطًا كبيرة على هوامش الربحية.
وقد أثبت منتجو الصلب الأتراك تاريخيًا قدرة عالية على التكيف السريع مع تغير مسارات التجارة والتوترات الجيوسياسية والإجراءات الحمائية والمنافسة السعرية.
وتعد هذه المرونة من أبرز نقاط القوة التي تتمتع بها صناعة الصلب التركية.
لكن المصانع تواجه حاليًا ضغوطًا مزدوجة، تتمثل في ارتفاع تكاليف المواد الخام والطاقة من جانب، والمنافسة القوية من واردات مسطحات الصلب من جانب آخر.
وبالنسبة للتجار، فإن السوق التركية تتطلب متابعة لحظية للتطورات السعرية وقدرة على اتخاذ قرارات سريعة، نظرًا للحساسية المرتفعة للأسعار لدى المشترين وسرعة استجابتهم لفروق الأسعار بين الأسواق العالمية.
ثالثًا: الشرق الأوسط
يمثل الشرق الأوسط سوقًا شديدة التعقيد في المرحلة الحالية.
فعلى المستوى الأساسي، لا تزال المنطقة تتمتع بفرص طلب كبيرة مدفوعة بمشروعات البنية التحتية والمشروعات العملاقة، خاصة في السعودية والإمارات.
لكن هذه الفرص تواجه تحديات مرتبطة بالحروب والتوترات الجيوسياسية المحيطة بالمنطقة، وما تسببه من اختناقات لوجستية وارتفاع تكاليف الشحن والتأمين واضطرابات سلاسل التوريد.
وقد أدى ذلك إلى تحول واضح في أولويات المشترين.
فأمن الإمدادات وضمان استمرارية التوريد أصبحا في كثير من الحالات أكثر أهمية من الحصول على السعر الأقل.
ولذلك لم يعد التحدي بالنسبة لشركات التجارة الدولية مقتصرًا على تلبية الطلب المرتفع، بل أصبح مرتبطًا بإدارة المخاطر وضمان وصول الشحنات بصورة منتظمة وموثوقة في بيئة جيوسياسية متقلبة.
إلى أي مدى تعيد الرسوم الجمركية والقيود التجارية وآلية CBAM رسم خريطة تجارة الصلب العالمية؟
تؤثر الإجراءات الحمائية والرسوم الجمركية وآلية تعديل الكربون على الحدود الأوروبية بصورة مباشرة على حركة التجارة العالمية، وأصبحت تداعياتها واضحة خلال عام 2026.
ففي أوروبا، هناك أداتان رئيسيتان تعملان بالتوازي.
الأولى تتمثل في نظام الحصص الجمركية الجديد الذي بدأ تطبيقه في يوليو 2026، والذي خفض الكميات المسموح باستيرادها دون رسوم بصورة كبيرة، مع رفع الرسوم المفروضة على الكميات التي تتجاوز الحصص إلى 50%.
أما الثانية فهي دخول آلية CBAM مرحلتها النهائية مطلع العام، وما ترتب عليها من التزامات مرتبطة بانبعاثات الكربون وتكاليفها.
وقد جعل الجمع بين هاتين الآليتين العديد من مسارات الاستيراد التقليدية أقل جاذبية من الناحية التجارية، كما أصبح المشترون أكثر حذرًا عند إبرام تعاقدات مستقبلية، خاصة في ظل محدودية الحصص أو عدم اكتمال المستندات المتعلقة بالانبعاثات الكربونية.
ومن وجهة نظري، فإن هذه السياسات، رغم تقديمها تحت عنوان الاستدامة البيئية والتحول نحو الصلب الأخضر، تؤدي عمليًا دورًا مشابهًا للحواجز التجارية الحديثة.
وهنا أرى أن أوروبا قد تواجه مشكلة استراتيجية تتجاوز صناعة الصلب نفسها.
فقد شهدنا وضعًا مشابهًا في صناعة السيارات الأوروبية، عندما فرضت أوروبا تحولًا سريعًا نحو السيارات الكهربائية قبل اكتمال استعداد سلاسل التوريد الصناعية المحلية، وهو ما أتاح فرصًا كبيرة للمصنعين الآسيويين الأكثر تنافسية.
وأخشى أن يتكرر السيناريو نفسه في صناعة الصلب.
فالمشكلة الأساسية أن الصلب ليس منتجًا استهلاكيًا نهائيًا، بل مادة خام تدخل في صناعات عديدة.
وعندما تؤدي الإجراءات الحمائية إلى رفع تكلفة الصلب محليًا، فإنها لا تؤثر على مصانع الصلب وحدها، بل تنعكس مباشرة على صناعات السيارات والأجهزة المنزلية والمعدات والآلات.
فكيف يمكن لمصنع أوروبي يعتمد على الصلب مرتفع التكلفة أن ينافس عالميًا شركات تستطيع الحصول على الخامات بأسعار السوق الدولية؟
هذه السياسات قد تؤدي إلى حماية المنتجين الأوروبيين على المدى القصير، لكنها في المقابل تضعف القدرة التنافسية للصناعات التحويلية، وقد تسرّع انتقال بعض الأنشطة الصناعية خارج أوروبا.
وأعتقد أن شمال أفريقيا تمثل واحدة من أبرز المناطق المرشحة للاستفادة من هذه التحولات، حيث بدأت بالفعل في جذب بعض الصناعات الباحثة عن مواقع إنتاج أكثر تنافسية.
وفي النهاية، قد تجد مصانع الصلب الأوروبية نفسها أمام مفارقة صعبة؛ إذ تحقق حماية أكبر داخل أسواقها المحلية، لكنها تخسر تدريجيًا القدرة التنافسية لعملائها الصناعيين الذين يمثلون مصدر الطلب الحقيقي على منتجاتها.
كيف تنعكس تقلبات أسعار HRC وتوافرها على الصناعات التحويلية، خاصة الصلب المدرفل على البارد (CRC) والمجلفن؟
يجب أن نتذكر أن مسطحات الصلب المدرفلة على الساخن (HRC) تمثل المادة الخام الأساسية لمجموعة واسعة من المنتجات التحويلية، بما في ذلك الصلب المدرفل على البارد (CRC) والمسطحات المجلفنة.
ولذلك، فإن أي اضطراب في أسعار HRC أو توافرها ينعكس بصورة مباشرة على مصانع إعادة الدرفلة والطلاء والجلفنة.
وتواجه هذه المصانع حاليًا ضغوطًا قوية على هوامش الربح، بعدما أصبحت الفروق السعرية بين المواد الخام والمنتجات النهائية ضيقة بصورة مقلقة.
وعندما ترتفع أسعار HRC بصورة مفاجئة، أو تحدث اضطرابات في سلاسل التوريد بسبب الشحن أو التوترات الجيوسياسية، فإن المصانع التحويلية لا تستطيع دائمًا تمرير هذه الزيادات إلى عملائها.
ويرجع ذلك إلى أن قطاعات مثل السيارات والأجهزة المنزلية تواجه بدورها ضغوطًا اقتصادية تجعلها أكثر مقاومة لقبول ارتفاع أسعار الخامات.
وقد تغيرت نتيجة لذلك أنماط إدارة المخزون داخل مصانع المنتجات المسطحة.
ففي السابق، كان من الممكن أن يحتفظ منتج الصلب المجلفن بمخزون من HRC يكفي شهرين أو ثلاثة أشهر، بينما أصبح الاحتفاظ بهذه المستويات أكثر صعوبة من الناحيتين المالية والتجارية.
لذلك تتجه المصانع إلى تغطية احتياجاتها الأساسية فقط، مع زيادة الاعتماد على المشتريات الفورية وخفض المخزونات.
وهناك أيضًا تحدٍ آخر يظهر في الأسواق التي تؤدي فيها الإجراءات الحمائية إلى ارتفاع أسعار HRC المحلية بصورة غير طبيعية.
ففي بعض الحالات، تصبح تكلفة استيراد لفائف الصلب المدرفل على البارد أو المجلفن الجاهزة أقل من تكلفة شرائها من مصانع إعادة الدرفلة المحلية.
وبالتالي، فإن تقلبات أسعار HRC لم تعد مجرد مشكلة سعرية، بل أصبحت تهديدًا هيكليًا لاستمرارية بعض المصانع التحويلية المستقلة.
أخيرًا، ما توقعاتك لأسعار الصلب والطلب العالمي خلال 2027؟ وكيف ينبغي للمصنعين والتجار الاستعداد للمرحلة المقبلة؟
أنظر إلى عام 2027 بحذر أكبر مما تعكسه بعض التوقعات الرسمية.
فبحسب توقعات الاتحاد العالمي للصلب «worldsteel»، من المنتظر أن يرتفع الطلب العالمي على منتجات الصلب النهائية بنحو 1.7% خلال 2027 ليصل إلى قرابة 1.752 مليار طن، على أن يأتي الجزء الأكبر من النمو من الأسواق خارج الصين.
لكنني أعتقد أن النصف الأول من عام 2027 سيكون صعبًا على سوق الصلب العالمي.
فالتعافي في الطلب قد يكون أبطأ وأكثر تفاوتًا بين المناطق مما يتوقعه كثيرون، في ظل استمرار الحروب والأزمات الجيوسياسية وتقلبات أسعار السلع الأساسية وتصاعد الإجراءات الحمائية.
وأرى أن الشركات التي تتمكن من تجاوز تحديات 2027 والحفاظ على استقرارها المالي والتشغيلي ستكون في وضع أقوى لدخول عام 2028 والاستفادة من فرص النمو.
فالشركات التي تنجح في خفض التكاليف والحفاظ على مستويات مخزون مرنة وتطوير قدرتها على التكيف ستكون الأكثر استفادة عندما تتحسن ظروف السوق.
أما فيما يتعلق بالأسعار، فأتوقع استمرار التباين الإقليمي الذي شهدناه خلال 2026.
فالأسواق المحمية مثل أوروبا والولايات المتحدة قد تحافظ على مستويات سعرية أعلى نسبيًا بسبب الحصص الجمركية والرسوم وآليات تعديل الكربون.
وفي المقابل، ستظل الأسواق الأكثر انفتاحًا مرتبطة بصورة وثيقة بمستويات الصادرات الصينية.
وطالما استمر ضعف الطلب المحلي في الصين وفائض الطاقة الإنتاجية، فإن أسعار HRC الصينية ستظل تحدد الحدود السعرية التنافسية في الأسواق التي لا تفرض قيودًا تجارية كبيرة.
ولهذا لا أتوقع حدوث موجة صعود عالمية قوية ومستدامة للأسعار في المدى القريب.
وفي الوقت نفسه، ستزداد صعوبة التجارة الدولية نتيجة الحروب والأزمات وتقلبات أسعار الخامات والقيود التجارية، وهو ما يجعل الصفقات التقليدية طويلة المسافة أكثر مخاطرة وتعقيدًا.
لكن الأزمات تخلق أيضًا فرصًا جديدة.
فكلما أُغلقت مسارات تجارية أو تغيرت ظروف السوق، ظهرت طرق بديلة وحلول جديدة أمام الشركات القادرة على التحرك بسرعة وفهم المتغيرات وتقديم خدمات موثوقة في الأوقات الصعبة.
وأنصح شركات تجارة الصلب والمشترين بالتركيز على المرونة التشغيلية، وخفض المخزون، وزيادة الاعتماد على الصفقات المتقابلة، وتنويع مصادر التوريد، والاستعداد للتعامل مع شركاء وأسواق ومسارات تجارية جديدة.
كما ستصبح القدرة على الالتزام بالحصص الجمركية وقواعد المنشأ ومتطلبات الكربون عنصرًا أساسيًا في ممارسة التجارة الدولية.
فالمشكلات الهيكلية التي تواجه صناعة الصلب، وعلى رأسها فائض الإنتاج والحمائية التجارية والمخاطر الجيوسياسية، لن تختفي قريبًا.
والشركات التي تنجح في التكيف مع هذه التحديات خلال 2027 ستكون الأكثر قدرة على النمو والاستفادة من الفرص الجديدة مع تحسن ظروف السوق في 2028.