

أسعار الصلب المسطح في أوروبا تستقر عند 740–750 يورو للطن وسط قيود المعروض.. وأزمة «إيلفا» الإيطالية تعزز مخاوف نقص الإمدادات
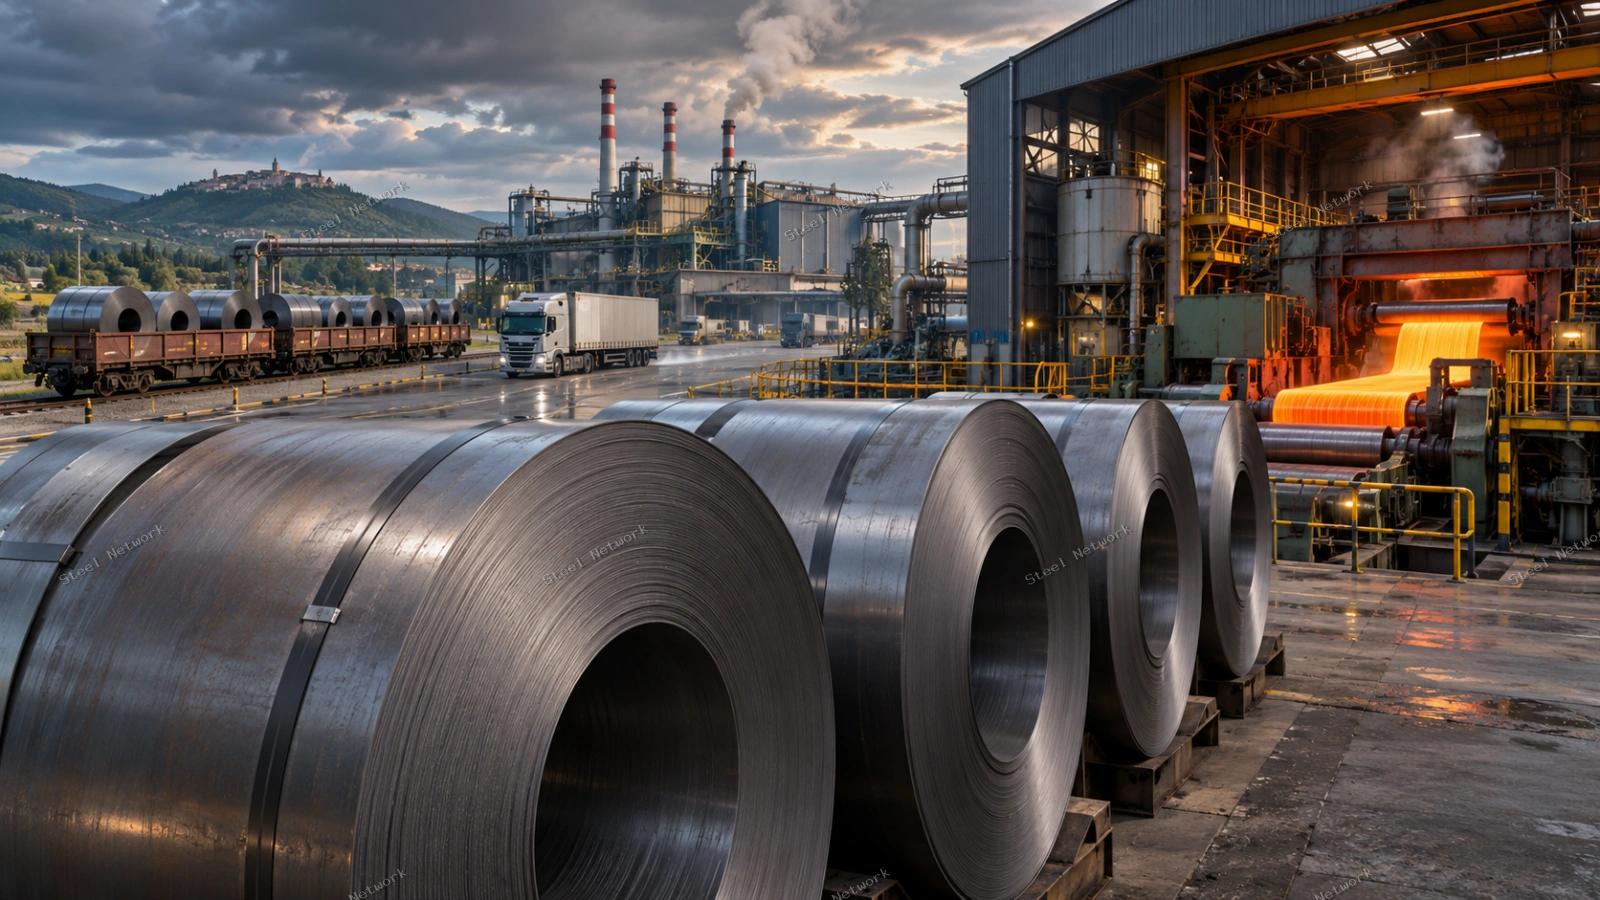

استقرت أسعار اللفائف المدرفلة على الساخن (HRC) في الأسواق الأوروبية عند مستويات تتراوح بين 740 و750 يورو للطن تسليم أرض المصنع، خلال تعاملات بداية نوفمبر 2026، في ظل استمرار ضعف الطلب من القطاعات الصناعية المستهلكة، مقابل تشدد المنتجين في سياسات البيع ومحاولاتهم رفع الأسعار لتعويض تكاليف الإنتاج والنقل.
ووفقًا لتقرير نشرته مؤسسة «شنغهاي ميتالز ماركت» (Shanghai Metals Market – SMM) يوم الاثنين 2 نوفمبر، فإن محدودية المعروض المحلي ساهمت في دعم الأسعار، مع اتجاه بعض مصانع الصلب الأوروبية إلى انتقاء الطلبات الأكثر ربحية بدلًا من التوسع في التعاقدات بأسعار منخفضة.
وتزامنت هذه التطورات مع تصاعد المخاوف بشأن مستقبل الإمدادات الإيطالية، عقب قرار قضائي يؤيد وقف العمليات الإنتاجية الساخنة بمجمع «إيلفا» السابق في مدينة تارانتو، الذي تديره شركة «أكشاييري ديتاليا» (Acciaierie d’Italia).
المنتجون الأوروبيون يتمسكون بالأسعار رغم ضعف الطلب
أوضح تقرير SMM أن مصانع الصلب الأوروبية تواصل الدفاع عن مستويات الأسعار الحالية، مع السعي لتمرير الزيادة في تكاليف المواد الخام والنقل الداخلي إلى المشترين.
وبدلًا من الإسراع في بيع الكميات المخصصة للتسليم خلال الربع الأول من عام 2027، بدأت بعض المصانع تطبيق سياسة أكثر انتقائية في قبول الطلبات، مع إعطاء الأولوية للصفقات التي تحقق هوامش ربحية أعلى.
وتأتي هذه السياسة في ظل تراجع الخيارات المتاحة أمام بعض المشترين، نتيجة محدودية الواردات وصعوبات الإنتاج لدى عدد من المصانع الأوروبية.
ورغم ذلك، لا تزال قدرة المنتجين على فرض زيادات كبيرة مقيدة بضعف الطلب النهائي، خصوصًا من القطاعات التي تعتمد على المنتجات المسطحة مثل السيارات والتصنيع الهندسي والإنشاءات المعدنية.
أسعار شمال أوروبا تقترب من 754 يورو للطن وإيطاليا عند 744 يورو
أظهرت تقييمات SMM المنشورة في 30 أكتوبر ارتفاع السعر المرجعي لللفائف الساخنة في شمال غرب أوروبا إلى نحو 754 يورو للطن تسليم أرض المصنع، بزيادة قدرها يورو واحد للطن.
كما ارتفع السعر المرجعي في السوق الإيطالية إلى نحو 744 يورو للطن، بزيادة مماثلة.
وفي تقييم مستقل أجرته مؤسسة Fastmarkets يوم 28 أكتوبر، بلغ مؤشر اللفائف الساخنة المحلية في شمال أوروبا نحو 751.25 يورو للطن، مقابل 741.63 يورو للطن في إيطاليا.
وتوضح هذه المستويات استمرار الفارق السعري بين أسواق شمال أوروبا وإيطاليا، مع اختلاف الأسعار الفعلية بحسب المنتج والكميات المتعاقد عليها وشروط التسليم.
وتجدر الإشارة إلى أن هذه الأرقام تمثل تقييمات سعرية مرجعية صادرة في تواريخ محددة، ولا تعني تنفيذ جميع الصفقات الأوروبية عند سعر موحد.
المحكمة العليا الإيطالية تؤيد وقف العمليات الساخنة في «إيلفا»
تزايدت حالة عدم اليقين في سوق الصلب الإيطالية بعد إعلان محكمة النقض الإيطالية يوم 29 أكتوبر رفض الطعون المقدمة من شركة «أكشاييري ديتاليا» وإدارة «إيلفا» الاستثنائية ضد القرار القضائي المتعلق بوقف العمليات الإنتاجية الساخنة في مجمع تارانتو.
وبذلك ظل قرار محكمة الاستئناف في ميلانو الصادر في يوليو قائمًا، والذي استند إلى اعتبارات تتعلق بالصحة العامة والانبعاثات الصناعية.
وتشمل العمليات المتأثرة الأفران العالية والمرافق المرتبطة بإنتاج الحديد والصلب الأولي، وهي أنشطة تمثل جزءًا أساسيًا من سلسلة الإنتاج المتكاملة بالمجمع.
ووفقًا لتقديرات SMM، فإن التطورات الأخيرة تثير مخاوف بشأن فقدان طاقة إنتاجية تقارب مليوني طن سنويًا من الصلب الخام.
وتظل هذه الكمية تقديرًا للطاقة المعرضة للتأثر، وليست إعلانًا رسميًا عن خسارة إنتاج محقق بهذا الحجم خلال عام 2026.
كما أن الجدول الفني النهائي لتنفيذ الإيقاف يخضع للإجراءات التي تتخذها الجهات المسؤولة عن إدارة المجمع.
مخاوف من تقلص عدد الموردين في السوق الإيطالية
أشار التقرير إلى تزايد قلق المشترين الإيطاليين من احتمال تركز الإمدادات لدى عدد محدود من المصانع، إذا استمر فقدان الإنتاج المحلي وتراجعت البدائل المتاحة من الواردات.
وقد يمنح ذلك الموردين القادرين على توفير اللفائف الساخنة مساحة أكبر في المفاوضات التجارية، خصوصًا بالنسبة إلى العملاء الذين يحتاجون إلى تسليمات منتظمة خلال الأشهر المقبلة.
وفي المقابل، يظل ضعف الطلب الصناعي عاملًا يحد من قدرة المنتجين على رفع الأسعار بصورة كبيرة.
وتشير هذه المعطيات إلى أن السوق قد تواجه حالة من محدودية المعروض دون تعافٍ مماثل في الاستهلاك النهائي، وهو ما يجعل حركة الأسعار أكثر ارتباطًا بتوافر الكميات ومواعيد التسليم.
مصانع الدرفلة الإيطالية تتجه إلى استيراد البلاطات
مع تزايد عدم اليقين بشأن إنتاج الصلب الأولي في تارانتو، بدأ بعض مشغلي الدرفلة في دراسة ترتيبات لاستيراد بلاطات الصلب نصف المصنعة (Slabs) من الأسواق الخارجية.
ويتيح هذا الخيار استمرار تشغيل خطوط الدرفلة اعتمادًا على خامات نصف مصنعة مستوردة، بدلًا من الاعتماد الكامل على البلاطات المنتجة محليًا.
إلا أن جدوى هذا التوجه تعتمد على أسعار البلاطات الدولية وتكاليف الشحن والطاقة، إلى جانب مدى توافر الكميات المناسبة والمواصفات المطلوبة.
وقد يؤدي التوسع في استيراد البلاطات إلى تغيير أنماط تجارة المنتجات نصف المصنعة في منطقة البحر المتوسط، مع احتمال زيادة اهتمام مصانع الدرفلة الإيطالية بالموردين الدوليين.
اضطرابات تشغيلية بأحد المصانع الألمانية تزيد ضغوط الإمدادات
لم تقتصر التحديات على السوق الإيطالية، إذ أفاد تقرير SMM بوجود صعوبات تشغيلية في مصنع صلب متكامل بألمانيا أثناء رفع معدلات تشغيل فرن عالٍ خضع مؤخرًا لأعمال صيانة وتحديث.
وساهمت هذه الصعوبات في زيادة محدودية الكميات المتاحة للتسليم الفوري في شمال أوروبا، بالتزامن مع استمرار المنتجين في إدارة دفاتر الطلبات بحذر.
ولم يحدد التقرير اسم المصنع الألماني أو حجم الإنتاج المتأثر، وبالتالي لا يمكن تقدير أثر الاضطراب بصورة كمية دقيقة.
السوق تترقب تعاقدات الربع الأول من 2027
تدخل أسواق الصلب المسطح الأوروبية الشهرين الأخيرين من عام 2026 وسط تباين بين ضعف الاستهلاك الفعلي وتشدد المنتجين في سياسات الأسعار والتوريد.
وتراقب الشركات الصناعية والمراكز الخدمية مستويات المخزونات، ومدى توافر الواردات، وتطورات تشغيل المصانع الإيطالية والألمانية، قبل اتخاذ قرارات الشراء للفترة المقبلة.
ومن المرجح أن تظل مفاوضات الربع الأول من عام 2027 مرتبطة بقدرة المنتجين على المحافظة على مستويات الأسعار الحالية، مقابل استعداد المشترين لقبول زيادات جديدة في ظل استمرار الضغوط على النشاط الصناعي.
وتعكس التطورات الأخيرة تحولًا مهمًا في السوق الأوروبية، حيث أصبحت مشكلات الإمداد والقيود التشغيلية تلعب دورًا أكبر في دعم الأسعار، رغم غياب تعافٍ قوي ومستدام في الطلب على منتجات الصلب المسطح.
المصدر: Shanghai Metals Market (SMM)، 2 نوفمبر 2026 – Fastmarkets / EUROMETAL – وكالة ANSA الإيطالية.